News Made Clear · Cargando…
Categoría
Regiones
Continentes
Temas
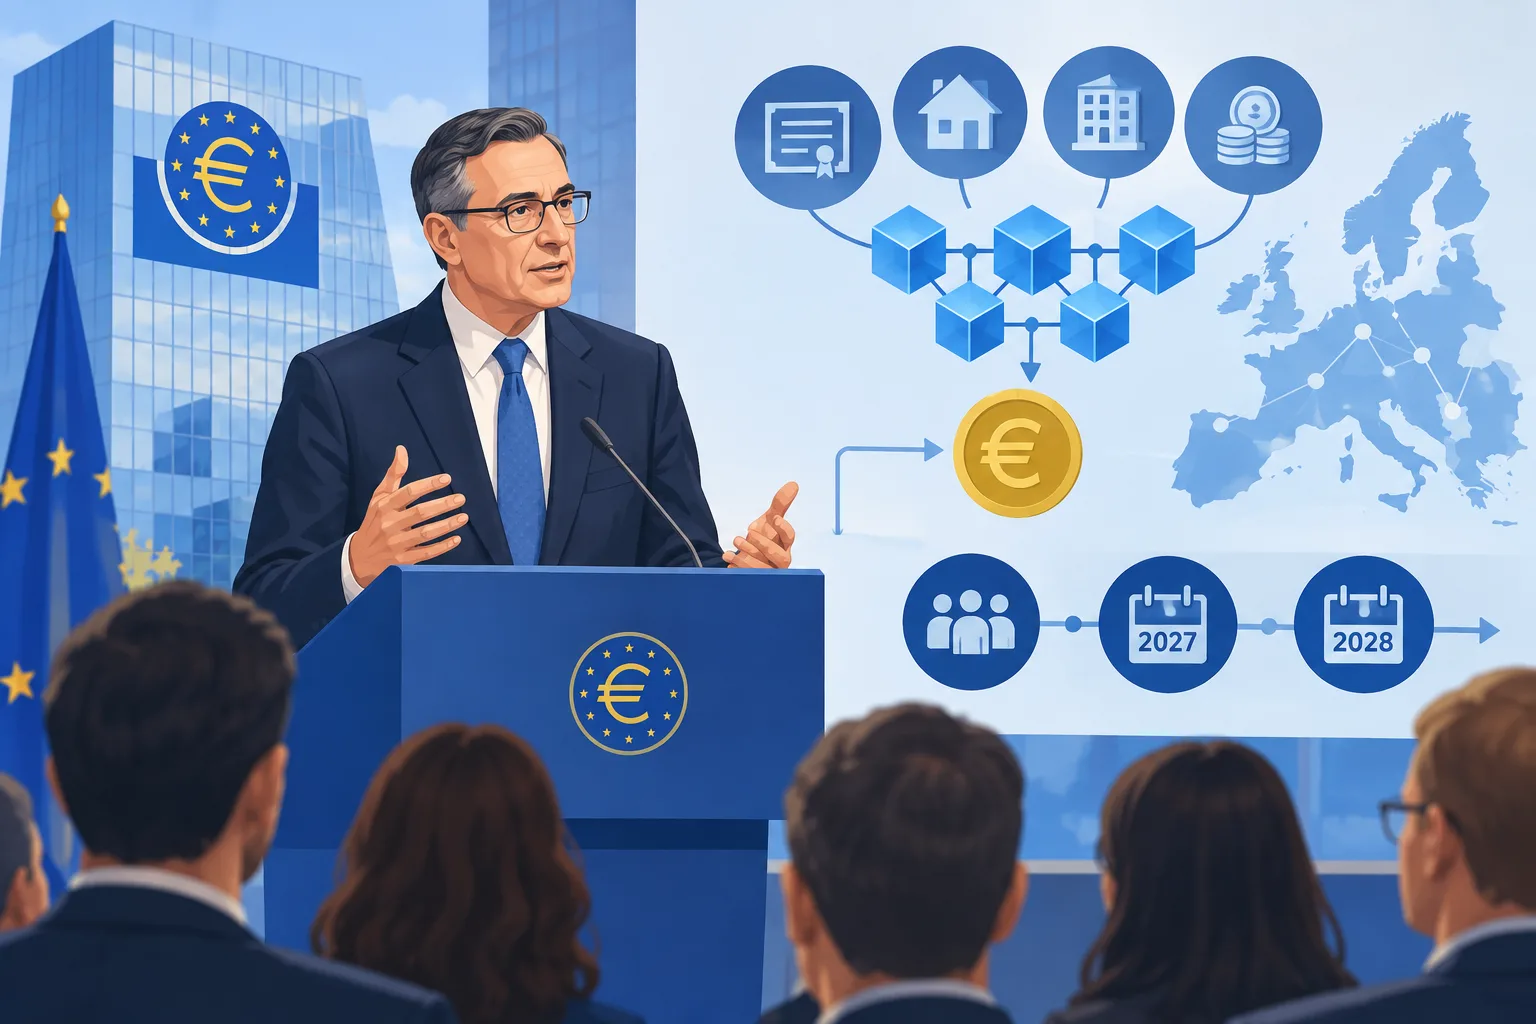
El BCE invita a los bancos a participar en el diseño de planes para las finanzas tokenizadas
Cargando las estadísticas…
El BCE afirma que su servicio Pontes ya permite liquidar en dinero de banco central operaciones con tecnología de registro distribuido (DLT) y pide a los participantes del mercado que ayuden a diseñar Appia, un marco previsto para unas finanzas tokenizadas más interconectadas.
Cargando información de revisión.
El Banco Central Europeo invita a los bancos y a otros participantes del mercado a contribuir al diseño de una nueva infraestructura digital de valores, mientras amplía sus trabajos para integrar activos tokenizados en el sistema financiero de la zona del euro.
En un discurso publicado el 21 de octubre, Piero Cipollone, miembro del Comité Ejecutivo del BCE, afirmó que el servicio de liquidación Pontes del Eurosistema ya está operativo y permite liquidar en dinero de banco central operaciones relacionadas con la tecnología de registro distribuido (DLT). El BCE también está desarrollando Appia, un plan más amplio para crear un ecosistema europeo integrado de finanzas tokenizadas. [1]
El BCE afirma que los activos basados en DLT emitidos en depositarios centrales de valores pueden servir como garantía en las operaciones de crédito del Eurosistema desde marzo de 2026. Sostiene que la tokenización podría automatizar procesos, acortar los ciclos de liquidación y facilitar el traslado de garantías, aunque advierte de que las redes desconectadas podrían agravar la fragmentación de los mercados de capitales europeos. [1]
Del proyecto piloto a la infraestructura de mercado
Pontes está concebido para que las operaciones tokenizadas tengan acceso al dinero de banco central, que el BCE describe como un activo de liquidación seguro. En virtud del Régimen Piloto de DLT de la UE, las infraestructuras que cumplan los requisitos pueden conectarse a Pontes; el régimen permite a determinados participantes del mercado negociar, registrar o liquidar valores tokenizados en condiciones específicas. [1]
Appia es la iniciativa a más largo plazo para desarrollar normas comunes y redes interoperables. El BCE afirma que está colaborando con bancos y otras partes interesadas mediante un Grupo de Contacto de Appia, trabajos sobre normas europeas, consultas y sesiones informativas públicas. Prevé que el trabajo práctico de diseño conjunto comience en 2027 y que el documento de diseño de Appia esté listo para 2028. [1]
El discurso expone los argumentos del Eurosistema a favor de desempeñar un papel activo: proporcionar dinero de banco central para la liquidación, aceptar activos tokenizados como garantía cuando reúnan los requisitos y contribuir a coordinar un mercado integrado. También enumera posibles beneficios, como menores costes de emisión, un acceso más amplio para las pequeñas empresas y una administración más automatizada. Se presentan como oportunidades, no como resultados ya obtenidos.
¿Cómo lo sabemos?
1 fuentes citadas · explora las pruebas, las limitaciones y la procedencia.
Inicia sesión para votar positiva o negativamente este artículo.
Acerca de este debate y las preguntas a la IA
Debate de prueba privado. Los comentarios expresan las opiniones de los lectores y todavía no se verifican automáticamente. Se pueden editar durante los 60 segundos posteriores a su publicación.
La ordenación se aplica a los comentarios principales; las respuestas se mantienen de más antiguas a más recientes. Los nuevos comentarios y los «Me gusta» pueden cambiar el orden. Actualiza la página para ver la clasificación actual.
Cargando los comentarios…