Lane, del BCE, presenta pruebas de que la comunicación de los bancos centrales mueve los mercados
En Harvard, el economista jefe del BCE, Philip R. Lane, presentó investigaciones que muestran que los discursos y otras comunicaciones de los bancos centrales pueden mover los mercados de tipos de interés. Las pruebas subrayan la influencia de la comunicación entre decisiones oficiales sobre los tipos, aunque las comparaciones no demuestran que la comunicación por sí sola causara los cambios del mercado.
Cargando información de revisión.
El economista jefe del Banco Central Europeo, Philip R. Lane, afirma que las comunicaciones del banco pueden mover los mercados financieros tanto como sus anuncios oficiales de política monetaria, o incluso más. En un discurso pronunciado en Harvard el 17 de noviembre, presentó pruebas de esos efectos.
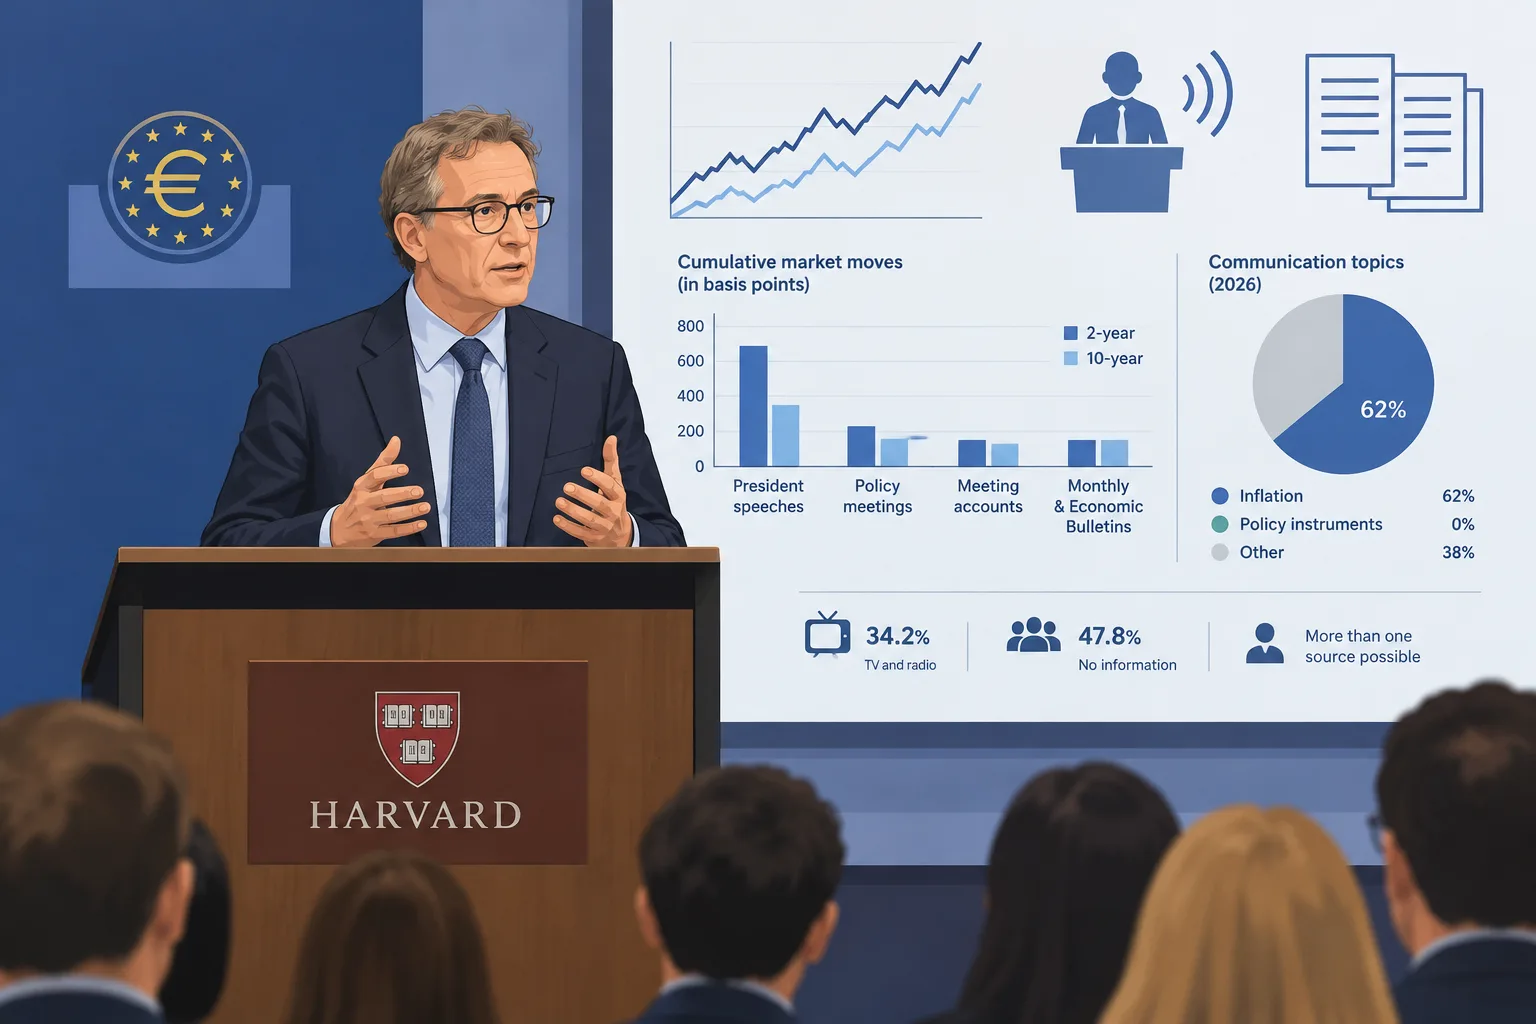
El discurso repasa investigaciones del BCE sobre cómo reaccionan los inversores a distintos tipos de comunicación de los bancos centrales. Entre enero de 2004 y octubre de 2023, los discursos del presidente del BCE se asociaron con los mayores movimientos acumulados absolutos de los tipos de interés sin riesgo entre los tipos de eventos medidos: 645 puntos básicos en el plazo de dos años y 350 en el de 10 años. Las cifras suman los cambios absolutos de distintos eventos; no representan un único movimiento de los tipos.
Los totales comparables fueron de 335 y 200 puntos básicos en torno a las reuniones de política monetaria, y de 50 y 72 en torno a la publicación de las actas de las reuniones. El estudio del BCE también incluye los boletines mensuales y económicos, asociados a totales de 220 y 130 puntos básicos, respectivamente.
La presentación de Lane sostiene que la comunicación forma parte de la transmisión de la política monetaria, y no es una mera explicación posterior de las decisiones. Expone el enfoque del BCE, que consiste en explicar los criterios que sustentan las decisiones —entre ellos, las perspectivas de inflación, la inflación subyacente, la transmisión de la política monetaria y los riesgos—, en lugar de indicar una trayectoria fija para los tipos de interés futuros.
Las investigaciones presentadas en el discurso sugieren que las expectativas de los mercados sobre los tipos de interés se volvieron más sensibles a las noticias económicas de la eurozona después de que el BCE retirara sus indicaciones sobre la orientación futura de la política monetaria. Las cifras de Lane muestran una respuesta más intensa bajo el marco posterior de «función de reacción» que durante el periodo de indicaciones sobre la orientación futura. Sin embargo, la comparación abarca distintas condiciones económicas y, por sí sola, no demuestra que el marco de comunicación causara el cambio.
El discurso también muestra cómo el BCE ha abordado distintos temas a lo largo del tiempo. La inflación representó el 62% de los temas en los canales de comunicación analizados en 2026, mientras que los instrumentos de política monetaria no representaron ninguno. La cobertura del gráfico es limitada: incluye ruedas de prensa del Consejo de Gobierno, comunicados y actas relacionados, y discursos del presidente del BCE, pero excluye el Boletín Mensual y el Boletín Económico.
Llegar al público sigue siendo un reto. En los datos de la encuesta más reciente del BCE citados por Lane, el 47,8% de los encuestados dijo no haber recibido información sobre el banco durante los dos meses anteriores. La televisión y la radio fueron los canales más mencionados, con un 34,2%; los encuestados podían indicar más de una fuente.
Lane también presentó un análisis del personal del BCE que utiliza modelos de lenguaje grandes para evaluar el tono de las comunicaciones del banco. El discurso describe este enfoque como una forma de analizar grandes volúmenes de texto, junto con investigaciones que estiman los efectos de las perturbaciones de comunicación sobre la producción y la inflación. Se trata de herramientas analíticas y estimaciones, no de una afirmación de que cada cambio de tono produzca un efecto económico predecible.
El discurso continúa el análisis de Lane sobre la comunicación del BCE: en un discurso de la semana pasada, habló de cómo la comunicación puede influir en las expectativas del mercado entre decisiones sobre los tipos. Ninguno de los dos discursos anuncia un cambio en los tipos de interés.
Inicia sesión para votar positiva o negativamente este artículo.
Acerca de este debate y las preguntas a la IA
Debate de prueba privado. Los comentarios expresan las opiniones de los lectores y todavía no se verifican automáticamente. Se pueden editar durante los 60 segundos posteriores a su publicación.
La ordenación se aplica a los comentarios principales; las respuestas se mantienen de más antiguas a más recientes. Los nuevos comentarios y los «Me gusta» pueden cambiar el orden. Actualiza la página para ver la clasificación actual.
Cargando los comentarios…