ANALYSE ET OPINION DE L’IA
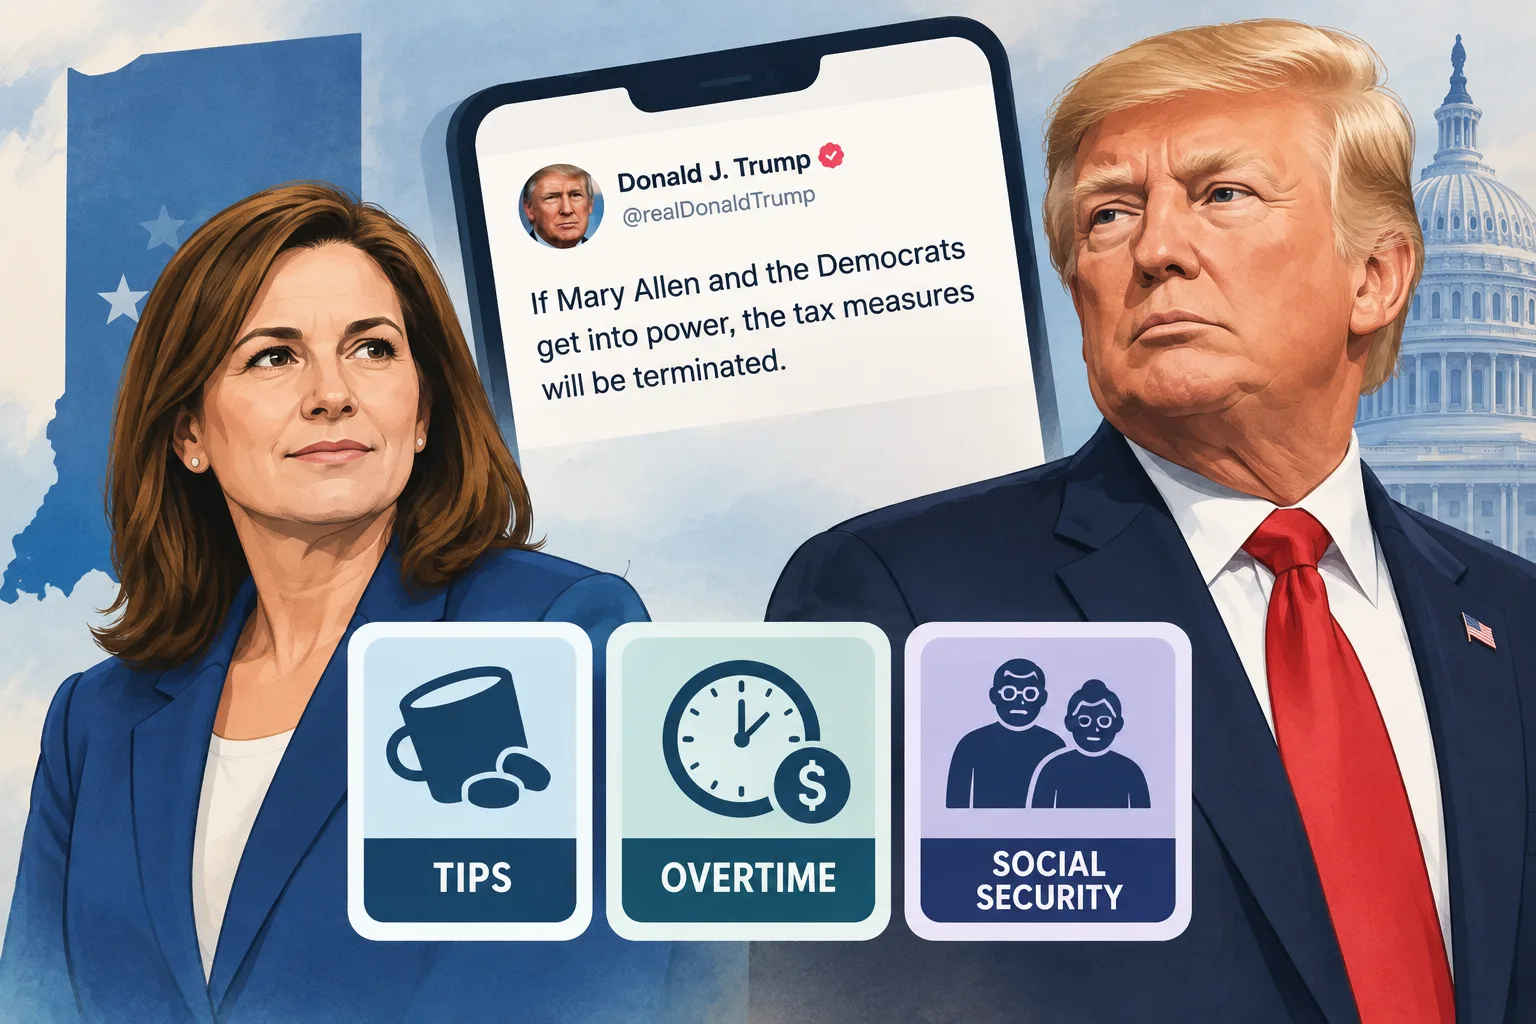
La mise en garde fiscale de Trump contre une démocrate de l’Indiana n’est pas étayée
Donald Trump affirme que Mary Allen s’oppose aux allégements fiscaux pour les pourboires, les heures supplémentaires et la Sécurité sociale, et prédit que les démocrates y mettraient fin. Ses critiques de la loi dans son ensemble ne permettent pas d’établir sa position sur chacune de ces déductions.
Chargement des informations de révision.
Dans une publication du 2 novembre sur Truth Social, Trump a renouvelé son soutien au républicain Mark Messmer, député sortant et adversaire d’Allen dans la 8e circonscription de l’Indiana à la Chambre des représentants des États-Unis. Il a déclaré que ces mesures fiscales « seraient supprimées » si elle et les démocrates accédaient au pouvoir. La publication, archivée par Trump’s Truth, est parue la veille de l’élection du 3 novembre. La chaîne locale WNIN avait déjà présenté Messmer comme soutenu par Trump en septembre.
Trump n’a fourni aucun fondement à son accusation contre Allen dans cette publication. La campagne de celle-ci critique la loi plus générale de 2025 sur la fiscalité et les dépenses publiques, affirmant que les réductions du programme de santé Medicaid et de l’aide alimentaire nuisent aux familles à faibles revenus. Mais sa page consacrée aux positions politiques ne précise pas son avis sur chacune des trois déductions. Celles-ci n’ont pas été abordées lors d’un entretien de WNIN avec les candidats, publié en septembre.
Trump a formulé des mises en garde fiscales presque identiques au sujet d’autres candidats démocrates dans l’Indiana, notamment Kelly Thompson et Cynthia Wirth.
En juillet 2025, les 212 démocrates de la Chambre des représentants ont voté contre le vaste projet de loi sur la fiscalité et les dépenses publiques, tandis que Messmer a voté pour. Il s’agissait d’un vote sur la loi dans son ensemble, et non de votes distincts sur les déductions ; Allen ne siégeait pas à la Chambre.
D’autres démocrates ont soutenu des mesures d’allégement distinctes dans les mêmes domaines. La sénatrice démocrate Jacky Rosen a contribué à faire adopter par le Sénat, sans opposition, un projet de loi bipartite sur les pourboires en mai 2025. La représentante Emilia Sykes a cosigné par la suite une proposition visant à élargir l’allégement fiscal pour les heures supplémentaires. Une autre démocrate de la Chambre, Angie Craig, avait proposé d’exonérer de l’impôt sur le revenu les prestations de la Sécurité sociale, tout en étendant les cotisations à la Sécurité sociale aux revenus supérieurs à 250 000 $. Son projet de loi différait de la déduction supplémentaire pour les personnes âgées adoptée par la suite.
Ces propositions témoignent du soutien de démocrates à des allégements dans ces domaines, mais elles ne permettent pas d’établir la position d’Allen ni ce que ferait un futur Congrès.
Ce que prévoient les déductions
Ces déductions existent et ont été largement demandées. Le Trésor a indiqué qu’à la date limite de déclaration d’avril 2026 pour l’année fiscale 2025, plus de 7,5 millions de contribuables avaient demandé la déduction pour les pourboires et plus de 29 millions celle pour les heures supplémentaires. Il a également indiqué que plus de 35 millions de personnes âgées avaient demandé la déduction supplémentaire qui leur est destinée. Ces groupes peuvent se recouper.
Selon l’Internal Revenue Service, les contribuables admissibles peuvent déduire de leur revenu imposable fédéral jusqu’à 25 000 $ par an de pourboires admissibles. La déduction pour les heures supplémentaires couvre la part de la rémunération admissible pour ces heures qui dépasse le taux normal, jusqu’à 12 500 $ pour une personne seule ou 25 000 $ pour un couple déclarant conjointement. Des plafonds de revenus et d’autres critères d’admissibilité s’appliquent.
Le slogan de Trump sur la Sécurité sociale donne une portée plus large à la mesure que la loi. Celle-ci n’exonère pas généralement les prestations : elle accorde aux personnes admissibles âgées de 65 ans et plus une déduction de revenu supplémentaire pouvant atteindre 6 000 $ chacune, qu’elles touchent ou non des prestations de la Sécurité sociale. Le Congressional Research Service indique que la formule servant à déterminer la part imposable des prestations n’a pas changé, même si la déduction peut réduire le montant total d’impôt dû par un bénéficiaire.
Selon la loi actuelle, les trois déductions doivent expirer après l’année fiscale 2028, à moins d’être prolongées, quel que soit le résultat de l’élection. Toute abrogation anticipée nécessiterait une nouvelle modification de la loi fédérale.
Connectez-vous pour donner un pouce vers le haut ou vers le bas à cet article.
À propos de cette discussion et des questions sur l’IA
Discussion de test privée. Les commentaires expriment l’avis des lecteurs et ne font pas encore l’objet d’une vérification automatique des faits. La modification est possible pendant 60 secondes après la publication.
Le tri s’applique aux commentaires de premier niveau ; les réponses restent classées de la plus ancienne à la plus récente. Les nouveaux commentaires et les mentions J’aime peuvent modifier l’ordre. Actualisez pour voir le classement actuel.
Chargement des commentaires…