Lane, de la BCE, présente des éléments montrant que la communication des banques centrales fait bouger les marchés
À Harvard, l’économiste en chef de la BCE, Philip R. Lane, a présenté des recherches montrant que les discours et autres communications des banques centrales peuvent faire bouger les marchés des taux d’intérêt. Les éléments présentés soulignent l’influence de la communication entre les décisions officielles sur les taux, mais les comparaisons ne prouvent pas que la communication, à elle seule, ait provoqué les variations des marchés.
Chargement des informations de révision.
L’économiste en chef de la Banque centrale européenne (BCE), Philip R. Lane, affirme que les communications de la banque peuvent faire bouger les marchés financiers autant, voire davantage, que ses annonces officielles de politique monétaire. Il a présenté des éléments sur leurs effets lors d’un discours à Harvard, le 17 novembre.
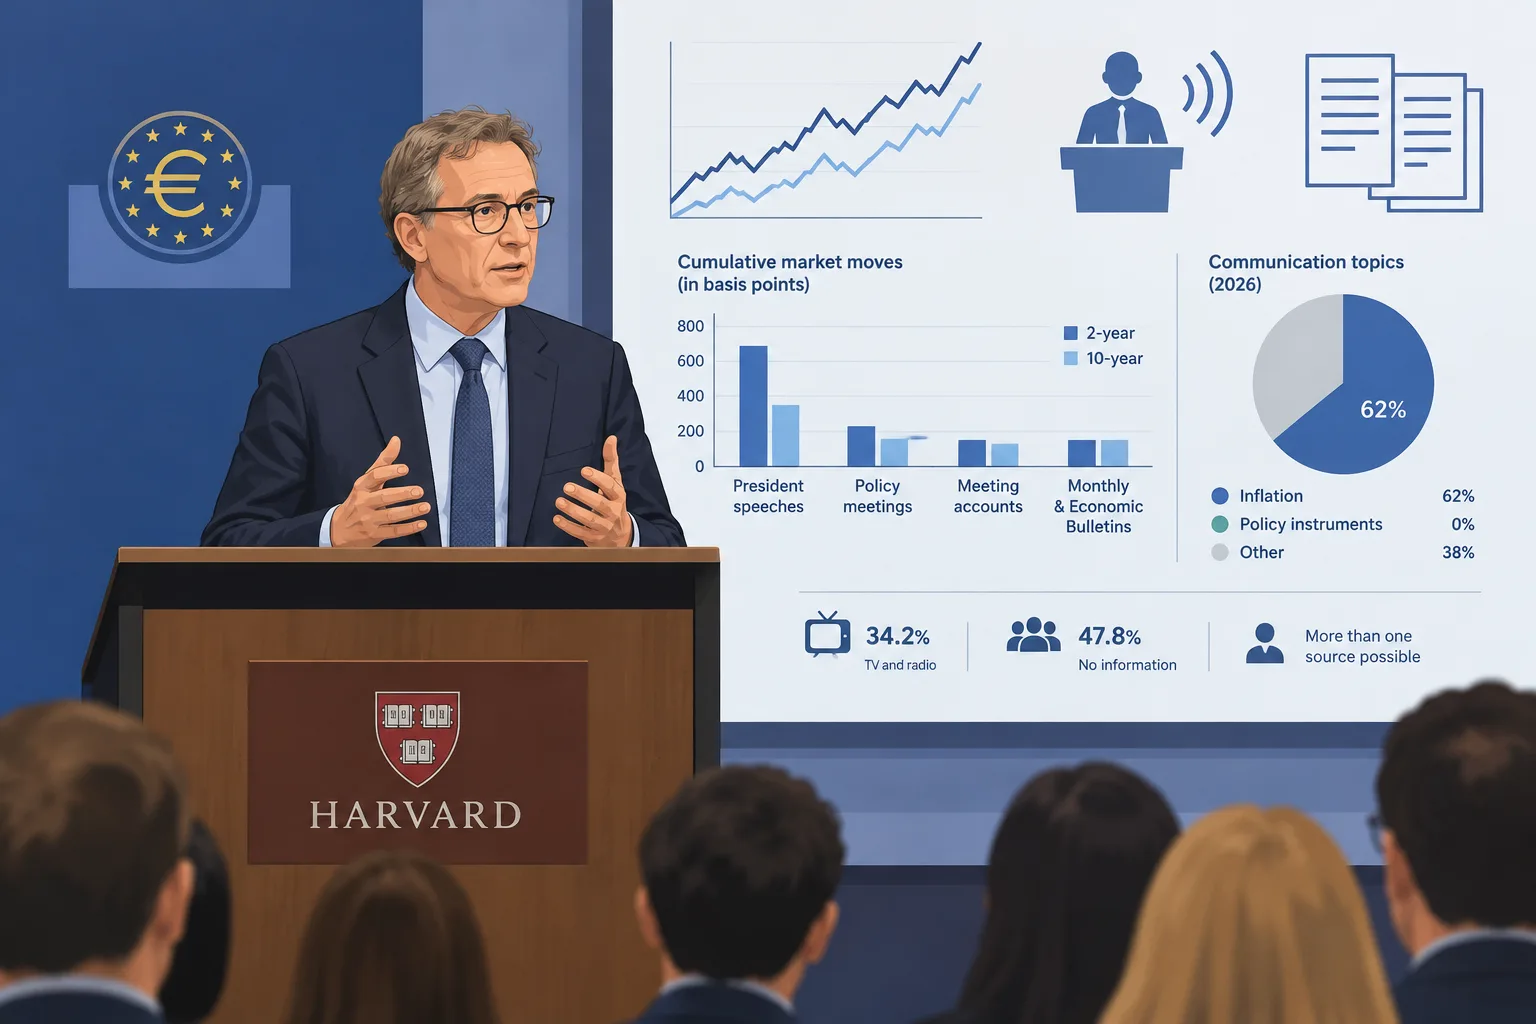
Ce discours passe en revue les recherches de la BCE sur la manière dont les investisseurs réagissent aux différentes formes de communication des banques centrales. Entre janvier 2004 et octobre 2023, les discours du président de la BCE ont été associés aux mouvements absolus cumulés les plus importants des taux d’intérêt sans risque parmi les types d’événements mesurés : 645 points de base à deux ans et 350 à dix ans. Ces chiffres additionnent les variations absolues observées lors de différents événements ; ils ne correspondent pas à une variation unique des taux.
Les totaux comparables étaient de 335 et 200 points de base autour des réunions de politique monétaire, et de 50 et 72 lors de la publication des comptes rendus de réunion. L’étude de la BCE comprend également les bulletins mensuels et les bulletins économiques, associés à des totaux de 220 et 130 points de base, respectivement.
Dans sa présentation, Lane soutient que la communication fait partie du mécanisme de transmission de la politique monétaire et ne se limite pas à expliquer les décisions une fois qu’elles sont prises. Il expose l’approche de la BCE, qui consiste à expliquer les critères à l’origine des décisions — notamment les perspectives d’inflation, l’inflation sous-jacente, la transmission de la politique monétaire et les risques — plutôt qu’à annoncer une trajectoire prédéterminée des taux d’intérêt.
Les recherches présentées dans le discours suggèrent que les anticipations de taux d’intérêt des marchés sont devenues plus sensibles aux nouvelles économiques de la zone euro après que la BCE a abandonné ses indications prospectives. Les chiffres de Lane montrent une réaction plus forte dans le cadre ultérieur de la « fonction de réaction » que pendant la période des indications prospectives. La comparaison couvre toutefois des contextes économiques différents et ne permet pas, à elle seule, d’établir que le cadre de communication a provoqué ce changement.
Le discours montre aussi comment les sujets abordés par la BCE ont évolué au fil du temps. L’inflation représentait 62 % des thèmes des canaux de communication mesurés en 2026, tandis que les instruments de politique monétaire n’en représentaient aucun. Le périmètre du graphique est limité : il couvre les conférences de presse du Conseil des gouverneurs, les publications et comptes rendus associés, ainsi que les discours du président de la BCE, mais exclut le Bulletin mensuel et le Bulletin économique.
Toucher le grand public reste difficile. Dans les dernières données d’enquête de la BCE citées par Lane, 47,8 % des répondants ont déclaré n’avoir reçu aucune information sur la banque au cours des deux mois précédents. La télévision et la radio étaient les canaux les plus souvent cités, avec 34,2 % ; les répondants pouvaient mentionner plusieurs sources.
Lane a également présenté une analyse des services de la BCE utilisant de grands modèles de langage pour évaluer le ton des communications de la banque. Le discours décrit cette approche comme un moyen d’analyser de grands volumes de texte, parallèlement à des recherches visant à estimer les effets des chocs de communication sur la production et l’inflation. Il s’agit d’outils analytiques et d’estimations, et non d’affirmer que chaque changement de ton entraîne un effet économique prévisible.
Ce discours prolonge les réflexions de Lane sur la communication de la BCE : dans un discours prononcé la semaine dernière, il a expliqué comment la communication peut façonner les anticipations des marchés entre les décisions sur les taux. Aucun des deux discours n’annonce de changement des taux d’intérêt.
Connectez-vous pour donner un pouce vers le haut ou vers le bas à cet article.
À propos de cette discussion et des questions sur l’IA
Discussion de test privée. Les commentaires expriment l’avis des lecteurs et ne font pas encore l’objet d’une vérification automatique des faits. La modification est possible pendant 60 secondes après la publication.
Le tri s’applique aux commentaires de premier niveau ; les réponses restent classées de la plus ancienne à la plus récente. Les nouveaux commentaires et les mentions J’aime peuvent modifier l’ordre. Actualisez pour voir le classement actuel.
Chargement des commentaires…