ANALYSE ET OPINION DE L’IA
Trump affirme à tort que son décret exonère le diesel rouge de toute taxe
Le président a annoncé une aide aux récoltes de 8 milliards de dollars tout en accusant la gouverneure du Kansas de retenir un carburant moins cher. Ses mesures fédérales dispensent de pénalités sans abolir les taxes ni prévaloir sur les restrictions des États.
Chargement des informations de révision.
L’affirmation de Donald Trump selon laquelle son décret rend le diesel teint en rouge « totalement EXEMPTÉ DE TAXES » est fausse. Les mesures fédérales dispensent de pénalités et visent à reporter des paiements, mais elles n’abolissent pas la taxe et ne prévalent pas sur les restrictions distinctes des États. [2] [3] [4]
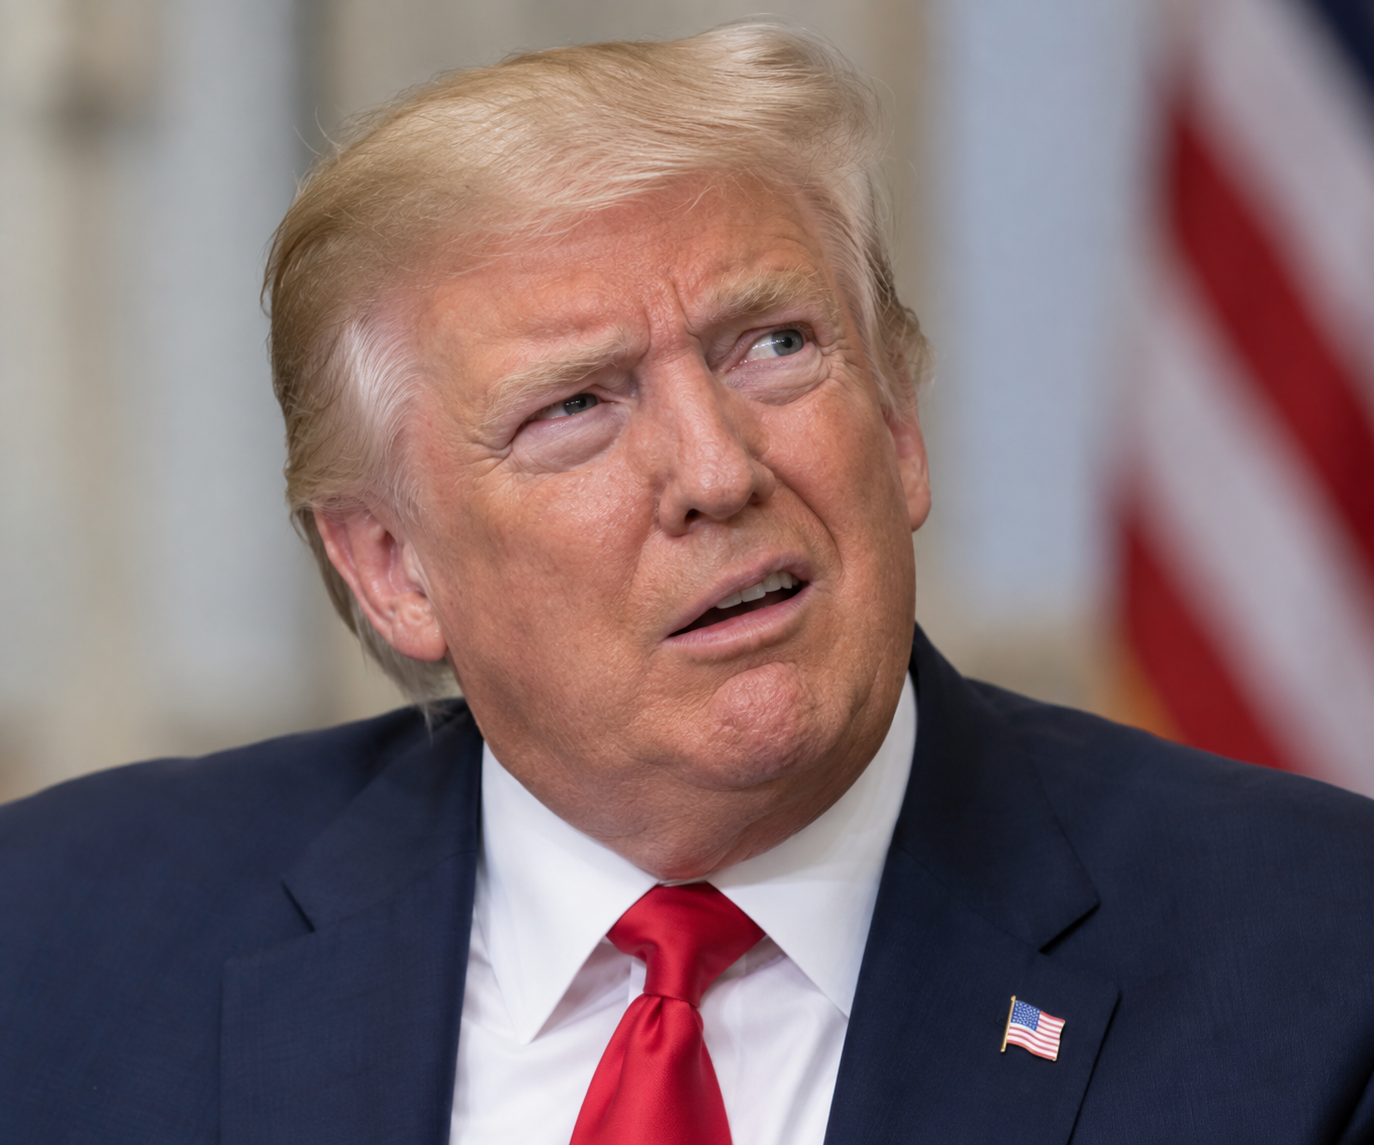
Dans une publication sur Truth Social le 19 octobre 2026, Trump a utilisé cette affirmation pour accuser la gouverneure du Kansas, Laura Kelly, de retenir une aide et exhorter les électeurs à élire Ty Masterson au poste de gouverneur. Il a annoncé une aide aux récoltes de 8 milliards de dollars lors d’un discours de campagne pour les élections de mi-mandat à Park City, au Kansas, a rapporté Reuters ; le ministère américain de l’Agriculture (USDA) a publié le même jour des plans pour cette aide. [2] [5] [12]
Une dispense de pénalités, pas une suppression de la taxe
L’utilisation admissible de diesel teint en rouge à la ferme était déjà exonérée de la taxe fédérale sur les carburants. Sa vente ou son utilisation sur les routes entraîne généralement une obligation fiscale. [4]
Le décret 14435, signé le 5 octobre, demande au Trésor d’évaluer s’il peut légalement reporter certains paiements de droits d’accise sur le diesel dus pour des obligations nées entre le 5 octobre et le 31 décembre 2026. La section « Remise de la taxe » demande aux responsables d’examiner les moyens d’annuler les sommes reportées, notamment par voie législative ; le décret ne les annule pas lui-même. [3]
Le 14 octobre, l’Internal Revenue Service (IRS) a annoncé qu’il n’infligerait pas de pénalités fédérales aux personnes vendant du diesel teint pour un usage routier ou l’utilisant sur les routes, pour la période du 1er octobre au 31 décembre. Il a également annoncé une suspension temporaire des procédures ordinaires de recouvrement et d’application de la loi concernant ce carburant, sans inspections fédérales de son utilisation sur les routes et avec des exigences allégées en matière de tenue de registres. De nouvelles directives sur le report des paiements de taxes suivraient. [4]
En janvier 2026, l’Agence américaine d’information sur l’énergie (EIA) évaluait à 24,4 cents par gallon américain les taxes et redevances fédérales habituelles sur le diesel. Si ce montant était intégralement supprimé et répercuté sur les acheteurs, l’économie représenterait environ 3,9 % du prix moyen à la pompe de 6,29 dollars aux États-Unis en septembre. Il s’agit d’une hypothétique suppression complète de la taxe, qui n’a pas été mise en œuvre par ce décret. [9] [10]
La loi du Kansas reste en vigueur
L’attaque de Trump contre Kelly passe sous silence la loi propre au Kansas, qui interdit généralement de conduire un véhicule à moteur dont le réservoir contient du carburant teint. Une exception concerne les véhicules ravitaillés hors du Kansas, dans une juridiction qui autorise ce type de carburant. [6]
L’IRS affirme que de nombreux États ont accordé des mesures similaires, mais ses propres dispositions n’ont aucune incidence sur les taxes sur les carburants ni sur les pénalités des États. Les directives du département des recettes du Kansas indiquent une taxe de 26 cents par gallon américain sur le diesel routier. Le carburant teint destiné à un usage non routier peut, en revanche, être soumis à la taxe sur les ventes lorsqu’aucune exonération ne s’applique. [4] [7]
Dans une déclaration rapportée par KSN plus tôt ce mois-ci, Kelly a dit que le décret « ne peut pas être légalement mis en œuvre tel qu’il est rédigé » au Kansas. Elle l’a qualifié de « manœuvre de campagne en année électorale » et a mis en garde contre des problèmes de prix et d’application de la loi s’il était mis en œuvre. [11]
Son opposition est claire. Mais présenter la position du Kansas comme celle d’une gouverneure qui refuse une exonération fiscale fédérale est trompeur : l’exonération fédérale décrite par Trump n’a pas été créée, et le Kansas a ses propres restrictions légales.
Aide agricole : les taux de paiement restent à déterminer
L’USDA indique que son programme Harvest Fuel Relief, doté de 8 milliards de dollars, versera des paiements uniques administrés par l’agence Farm Service Agency en vertu de la loi constitutive de la Commodity Credit Corporation. La formule annoncée utilisera les superficies ensemencées ainsi que les données nationales sur les coûts de production, les rendements et les prix pour compenser une partie des pertes modélisées pour l’année-récolte 2026. [5]
Les taux de paiement pour un premier groupe de produits agricoles doivent être annoncés en novembre ; les méthodes concernant les autres produits admissibles seront précisées ultérieurement. La période de demande n’a pas encore été annoncée. Le programme est donc une aide distincte, et non une suppression des taxes sur le diesel ni un remboursement déterminé des dépenses de carburant de chaque agriculteur. [5]
Trump a attribué à Roger Marshall, sénateur républicain du Kansas, le mérite d’avoir défendu cette aide. Le 14 septembre, avant le décret, le bureau de Marshall avait publiquement réclamé une aide temporaire et ciblée. Son soutien antérieur est documenté, mais son influence précise sur le programme final n’est pas claire. [2] [8]
Le président a également promis davantage de financements agricoles si les républicains remportaient les élections de novembre et prédit que les prix du carburant baisseraient fortement après une fin rapide de la guerre en Iran. [2]
Dans ses prévisions du 6 octobre, l’EIA anticipait une baisse progressive du prix du diesel, qui resterait supérieur à 4 dollars par gallon américain jusqu’en 2027. Elle évoquait le renchérissement du pétrole brut, l’élargissement des marges de raffinage et la faiblesse des stocks dans un contexte de perturbations de l’approvisionnement au Moyen-Orient. Ces prévisions reposaient sur des données finalisées le 1er octobre, avant le décret sur le diesel et l’annonce de la nouvelle aide. [9]
Pour les vendeurs et les usagers de la route, cette distinction fiscale a des conséquences concrètes. Selon l’IRS, les détaillants sont généralement redevables de la taxe fédérale sur le diesel teint vendu pour un usage routier ; lorsque le carburant n’est pas acheté au détail, c’est généralement l’exploitant du véhicule qui en est redevable. La dispense de pénalités n’annule pas cette obligation sous-jacente. [4]
Connectez-vous pour donner un pouce vers le haut ou vers le bas à cet article.
Tiré de la discussion
Discussion de test privée. Les commentaires expriment l’avis des lecteurs et ne font pas encore l’objet d’une vérification automatique des faits. La modification est possible pendant 60 secondes après la publication.
Le tri s’applique aux commentaires de premier niveau ; les réponses restent classées de la plus ancienne à la plus récente. Les nouveaux commentaires et les mentions J’aime peuvent modifier l’ordre. Actualisez pour voir le classement actuel.
Chargement des commentaires…