Un conseiller financier recommande à un jeune couple de se constituer un patrimoine pour la retraite
Le conseiller financier Douglas Boneparth a recommandé à un jeune couple de Géorgie de continuer à investir dans des comptes de retraite et de vérifier que son épargne de précaution est placée dans un endroit sûr et facilement accessible. Il a déclaré qu’un bien locatif pouvait contribuer à leur patrimoine, mais les a avertis de prévoir les coûts et les imprévus.
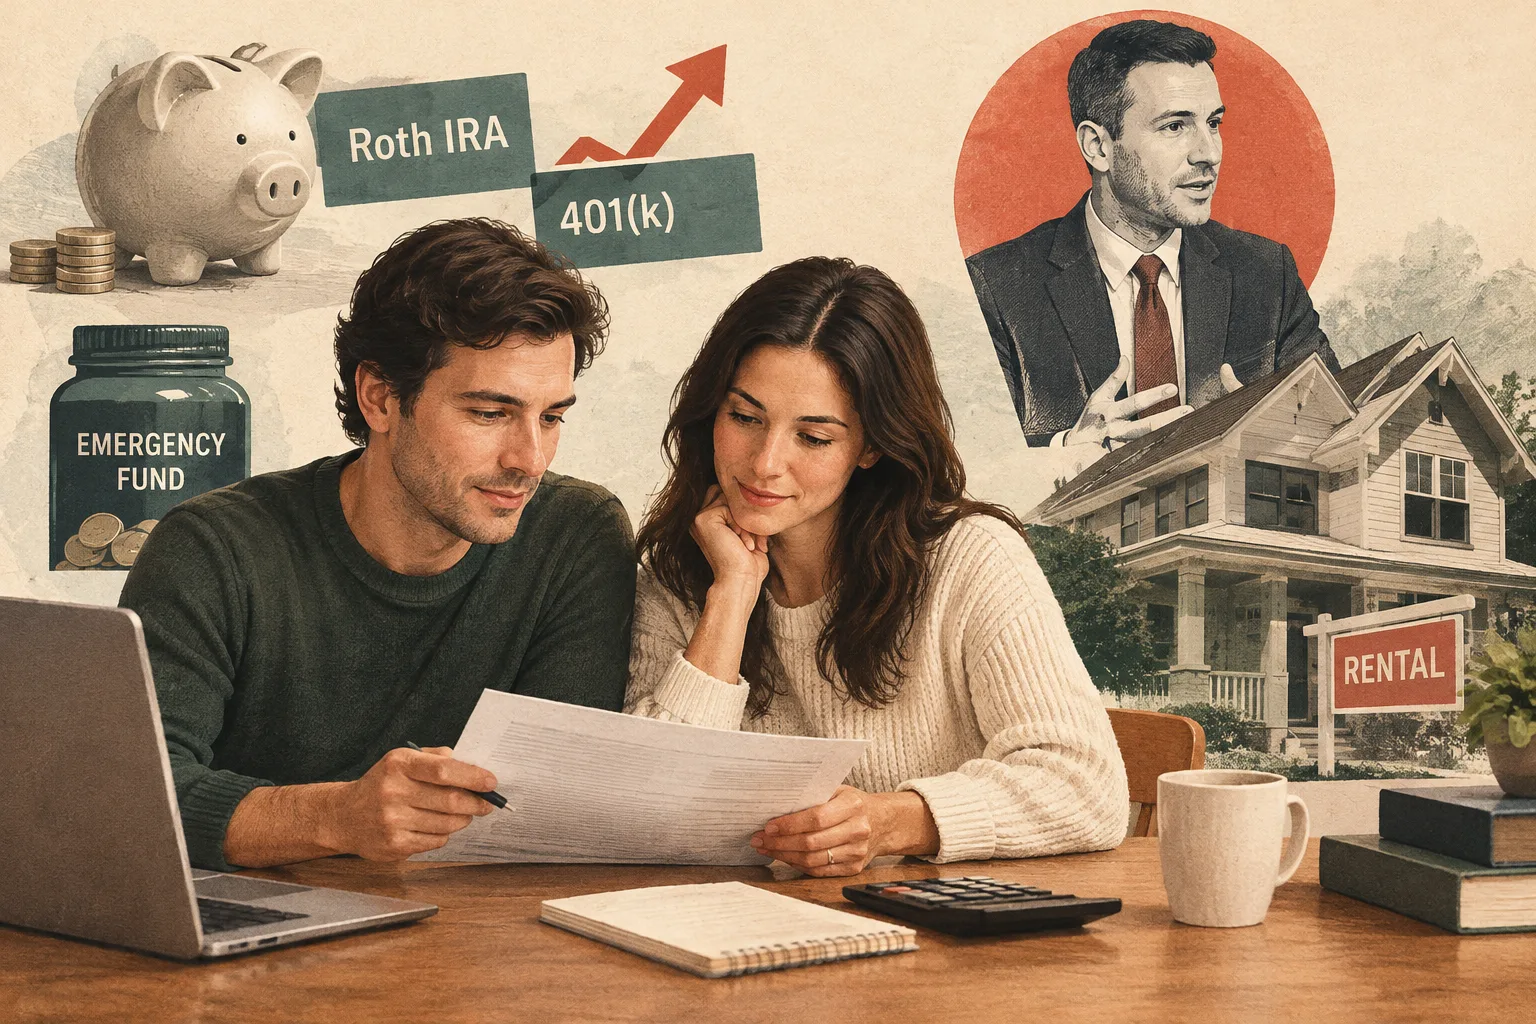
Un homme de 34 ans et son épouse de 29 ans pourraient se constituer un fonds de retraite de plusieurs millions de dollars en épargnant et en investissant régulièrement, estime le conseiller financier Douglas Boneparth — mais ses conseils supposent que leur argent soit investi de manière appropriée et que leur situation reste sur la bonne voie.
Le couple, qui vit en Géorgie, a déclaré à CNN avoir épargné environ 108 000 $, dont 75 000 $ dans un Roth IRA, et gagner 125 000 $ par an. Il a également indiqué avoir mis de côté 30 000 $ pour les urgences dans un fonds commun de placement.
Boneparth leur a conseillé de continuer à verser le montant annuel maximal dans le Roth IRA et, si l’un ou l’autre a accès à un plan 401(k) proposé par son employeur, de privilégier les cotisations ouvrant droit à une contribution équivalente de l’employeur. Il a dit que commencer tôt donne davantage de temps aux placements pour croître grâce aux intérêts composés.
Il a précisé qu’un fonds d’urgence devait être stable et facile d’accès. Si le couple parlait d’un fonds commun de placement classique plutôt que d’un fonds monétaire, a-t-il expliqué, ce placement pourrait ne pas convenir à de l’argent dont il pourrait avoir besoin rapidement et sans risque.
Le couple espère également acheter un bien locatif. Boneparth a dit que cela pouvait contribuer à se constituer un patrimoine, mais les a exhortés à calculer les coûts de façon réaliste et à s’assurer qu’ils pourraient assumer la propriété si les choses ne se passaient pas comme prévu. Ses conseils ne garantissaient pas qu’ils atteindraient un montant précis à la retraite ; l’article ne donnait ni chiffre prévisionnel ni hypothèses concernant le rendement des placements.
Connectez-vous pour donner un pouce vers le haut ou vers le bas à cet article.
Tiré de la discussion
Discussion de test privée. Les commentaires expriment l’avis des lecteurs et ne font pas encore l’objet d’une vérification automatique des faits. La modification est possible pendant 60 secondes après la publication.
Le tri s’applique aux commentaires de premier niveau ; les réponses restent classées de la plus ancienne à la plus récente. Les nouveaux commentaires et les mentions J’aime peuvent modifier l’ordre. Actualisez pour voir le classement actuel.
Chargement des commentaires…