ECB verruimt verbeterde euroliquiditeitsfaciliteit voor buitenlandse centrale banken
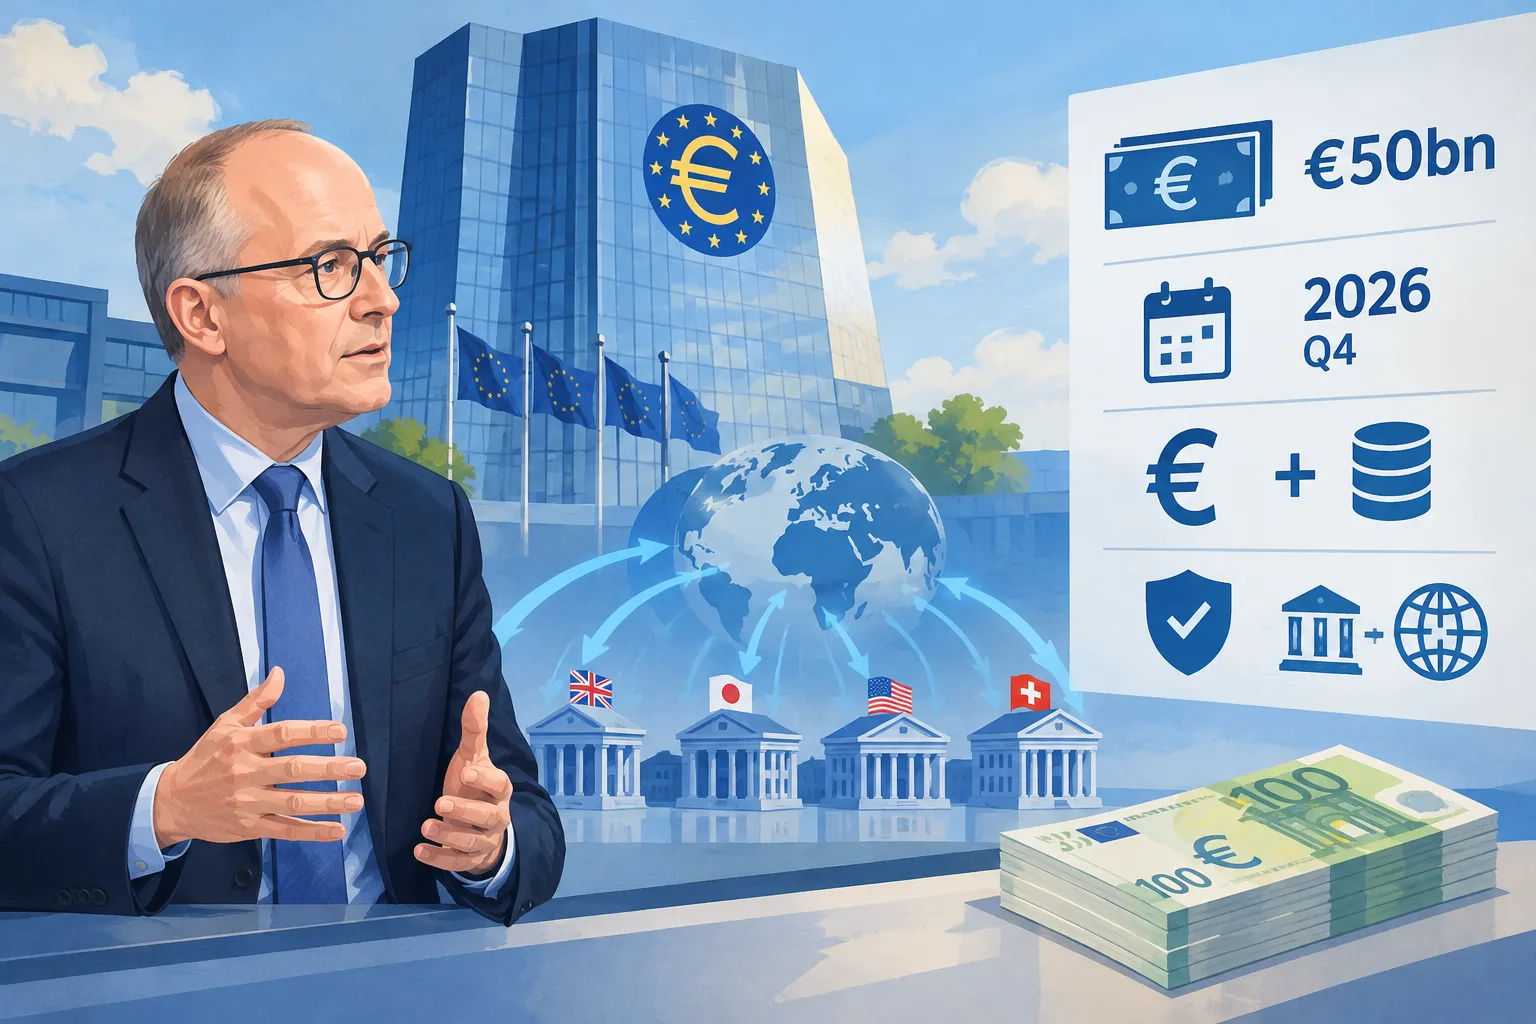
De verbeterde faciliteit van de ECB stelt in aanmerking komende buitenlandse centrale banken in staat tot €50 miljard te lenen tegen onderpand in euro’s. Toegang is mogelijk vanaf het vierde kwartaal van 2026.
Beoordelingsinformatie wordt opgehaald.
De Europese Centrale Bank verruimt de toegang tot noodfinanciering in euro’s voor buitenlandse centrale banken. De eerste instellingen sluiten zich in oktober aan bij de verbeterde repofaciliteit; in aanmerking komende banken kunnen vanaf het vierde kwartaal van 2026 geld opnemen.
Philip Lane, lid van de directie van de ECB, zei dat de wijzigingen aan de repofaciliteit van het Eurosysteem voor centrale banken (EUREP) deze flexibeler zouden maken en het bereik ervan zouden vergroten. In de afgelopen zes maanden hebben meer dan 30 centrale banken belangstelling getoond, zei hij in een toespraak in Shanghai op 21 oktober. [1]
Onder EUREP kunnen buitenlandse centrale banken euro’s lenen tegen hoogwaardig onderpand in euro’s. Het bijgewerkte kader biedt in principe blijvende toegang aan alle centrale banken, behalve aan instellingen die zijn uitgesloten om redenen als witwassen, terrorismefinanciering of internationale sancties. Elke instelling kan een kredietlijn van maximaal €50 miljard krijgen, waarbij leningen worden geprijsd tegen de basisherfinancieringsrente van de ECB plus een opslag. Transacties kunnen één dag tot een week lopen en kunnen worden verlengd.
Lane zei dat de faciliteit bedoeld is als vangnet voor crisissituaties, niet als routinefinanciering. De beschikbaarheid ervan kan eurotekorten in het buitenland helpen indammen en het risico verkleinen dat spanningen overslaan naar geld- en effectenmarkten of banken in het eurogebied, waardoor het monetaire beleid van de ECB moeilijker uitvoerbaar wordt. Hij verwees naar onderzoek waaruit blijkt dat de liquiditeitslijnen van de ECB de druk op de eurofinancieringsmarkten hebben helpen verlichten. [1]
EUREP verstrekt liquiditeit tegen onderpand in euro’s, terwijl swaplijnen tussen centrale banken euro’s kunnen verstrekken tegen onderpand in lokale valuta. Lane zei dat de twee instrumenten elkaar aanvullen: EUREP kan de mondiale markten voor in euro’s luidende effecten ondersteunen, terwijl swaplijnen geld via buitenlandse centrale banken naar binnenlandse banken kunnen leiden. Volgens hem brengen swaplijnen grotere risico’s met zich mee en moeten ze beperkt blijven tot rechtsgebieden waar centrale banken kunnen terugbetalen en waar financiële ontwrichting de doorwerking van het monetaire beleid in het eurogebied zou kunnen bedreigen. [1]
Lane zei ook dat liquiditeitsvangnetten het internationale gebruik van de euro kunnen bevorderen en de vraag naar in euro’s luidende schuld kunnen ondersteunen. Hij waarschuwde dat eventuele groei van dit soort leningen moet worden gevolgd, vooral als kortlopende verplichtingen in euro’s de kwetsbaarheid voor verstoringen op de financieringsmarkten vergroten. [1]
De toespraak geeft Lane’s standpunten weer; daarin staat dat deze niet moeten worden opgevat als het gezamenlijke standpunt van de Raad van Bestuur van de ECB. [1]
Log in om dit artikel een duimpje omhoog of omlaag te geven.
Over deze discussie en AI-vragen
Besloten testdiscussie. Reacties zijn meningen van lezers en worden nog niet automatisch op feiten gecontroleerd. Bewerken kan tot 60 seconden na plaatsing.
De volgorde geldt voor hoofdreacties; antwoorden staan daaronder van oud naar nieuw. Nieuwe reacties en likes kunnen de volgorde wijzigen. Ververs voor de actuele rangschikking.
Reacties laden…