News Made Clear · Carregando…
Categoria
Regiões
Continentes
Tópicos
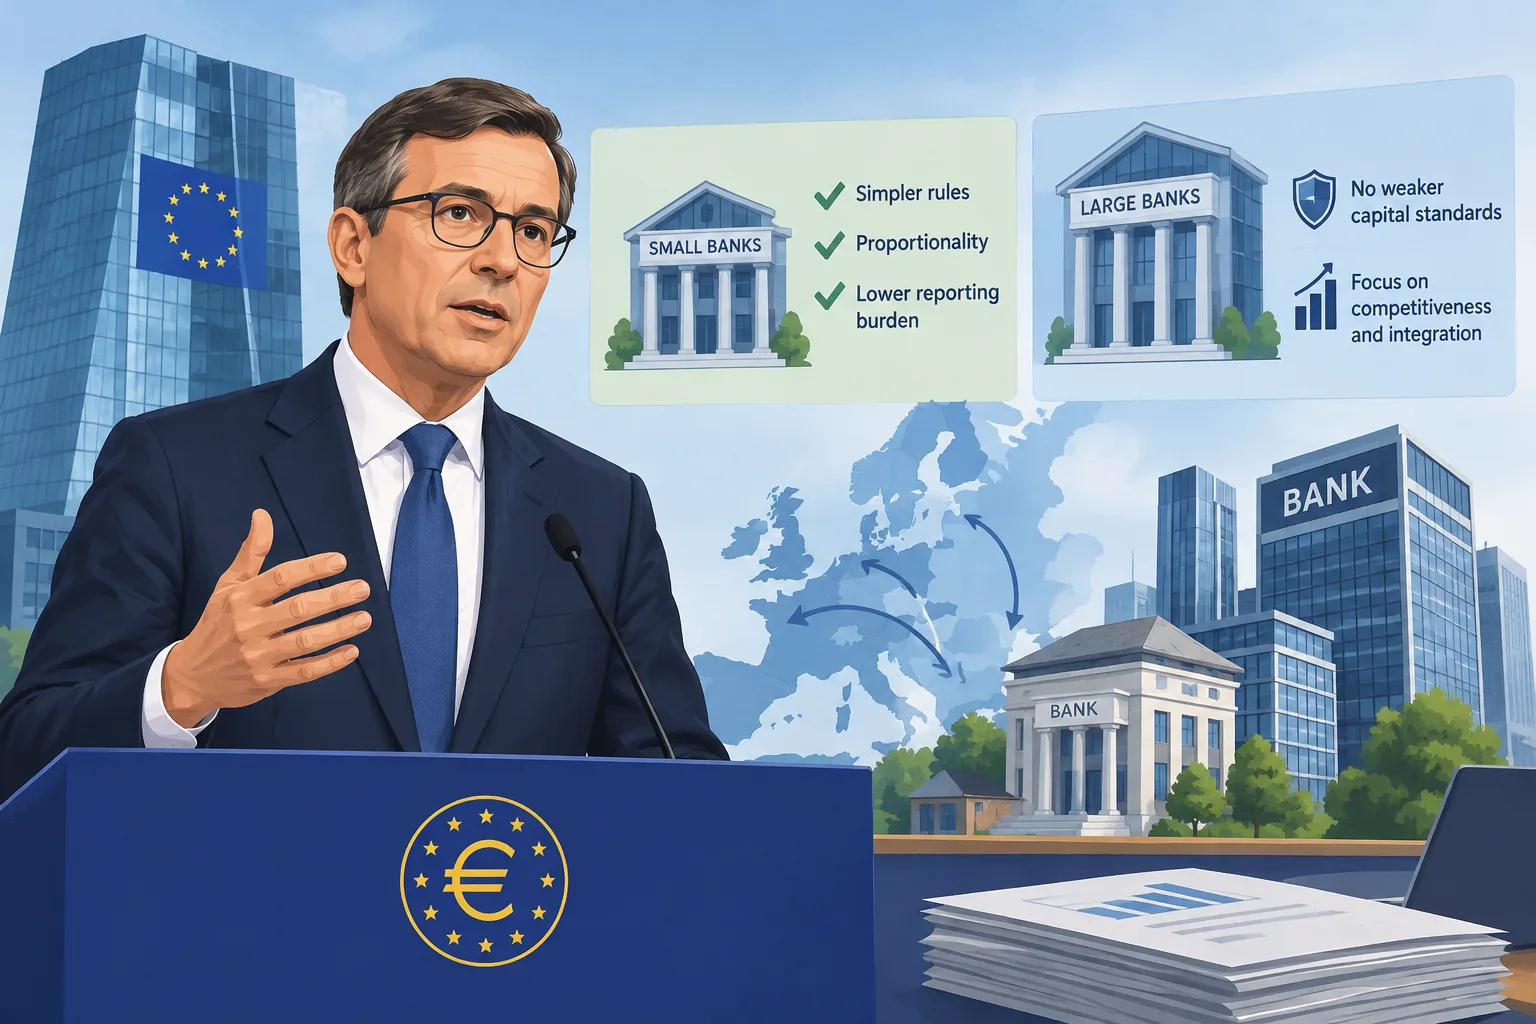
Dirigente do BCE defende regras mais simples para bancos pequenos e rejeita padrões de capital mais baixos
Carregando estatísticas…
Pedro Machado, membro do Conselho de Supervisão do BCE, diz que a Europa deve reduzir os encargos de reporte e supervisão para bancos menores, mas argumenta que enfraquecer os padrões de capital não é a resposta para a diferença de competitividade que afeta o setor.
Carregando informações de revisão.
Pedro Machado, membro do Conselho de Supervisão do Banco Central Europeu (BCE), defendeu regras mais simples e proporcionais para bancos menores, mas argumentou que a Europa não deve enfraquecer os padrões de capital para melhorar a competitividade de seus maiores credores.
Em um discurso em Frankfurt na terça-feira, Machado disse que o maior obstáculo à competitividade dos bancos europeus era um mercado ainda dividido por fronteiras nacionais. Ele apontou o aumento dos custos fixos de tecnologia como motivo para os bancos ganharem escala por meio da integração transfronteiriça ou da consolidação doméstica, em vez de uma regulação mais flexível.
Suas declarações apresentaram o argumento do BCE a favor de separar a simplificação direcionada das demandas para reduzir as exigências de capital. Machado disse que os bancos menores enfrentavam um ônus desproporcional com os custos de conformidade, enquanto regras complexas também poderiam dar aos bancos maiores mais margem para explorar diferenças na forma como os riscos são mensurados.
Bancos diferentes, demandas diferentes
Machado citou uma análise do BCE sobre respostas a uma consulta da Comissão Europeia, que agrupou os pedidos de mudança em cinco temas: regras e colchões de capital mais simples, proporcionalidade, exigências mínimas de capital, competitividade externa e encargos de reporte.
Entre os maiores bancos, quase um terço das questões levantadas dizia respeito à competitividade externa, especialmente à comparação com seus pares nos EUA; quase um quinto envolvia as exigências mínimas de capital. Para os bancos pequenos, quase metade das questões tratava de proporcionalidade e mais de um terço, de encargos de reporte, disse Machado.
Ele argumentou que essas são preocupações distintas: os pequenos credores querem regras e exigências de reporte ajustadas ao seu porte e aos seus riscos, enquanto muitos bancos grandes buscam alívio nas exigências de capital. A análise abrangeu 100 dos 217 participantes que haviam feito um pedido claro de mudança, com o mesmo peso atribuído a cada participante.
Para os credores menores, Machado apresentou propostas para ampliar a categoria existente de instituições pequenas e não complexas. Os supervisores poderiam elevar de €5 bilhões para até €10 bilhões o limite de ativos para inclusão e mudar o critério para definir se um banco é não complexo. O BCE estima que, com isso, até 85% das instituições menos significativas poderiam se qualificar, cerca de 150 a mais do que hoje.
As propostas também permitiriam que alguns bancos menores passassem de dois a três anos sem uma revisão completa de supervisão, quando seu perfil de risco permitisse. A partir de 2027, uma categoria específica de reporte poderia reduzir de cerca de 13.500 para aproximadamente 700 os pontos de dados exigidos desses bancos, disse Machado. Os supervisores manteriam a liberdade de examinar os riscos mais de perto quando necessário.
Como sabemos?
1 fontes listadas · explore evidências, limitações e procedência.
Entre para avaliar este artigo positivamente ou negativamente.
Sobre esta discussão e as perguntas à IA
Discussão de teste privada. Os comentários são opiniões dos leitores e ainda não são verificados automaticamente. É possível editar por 60 segundos após a publicação.
A ordenação se aplica aos comentários de nível principal; as respostas permanecem em ordem da mais antiga para a mais recente. Novos comentários e curtidas podem alterar a ordem. Atualize para ver a classificação atual.
Carregando comentários…