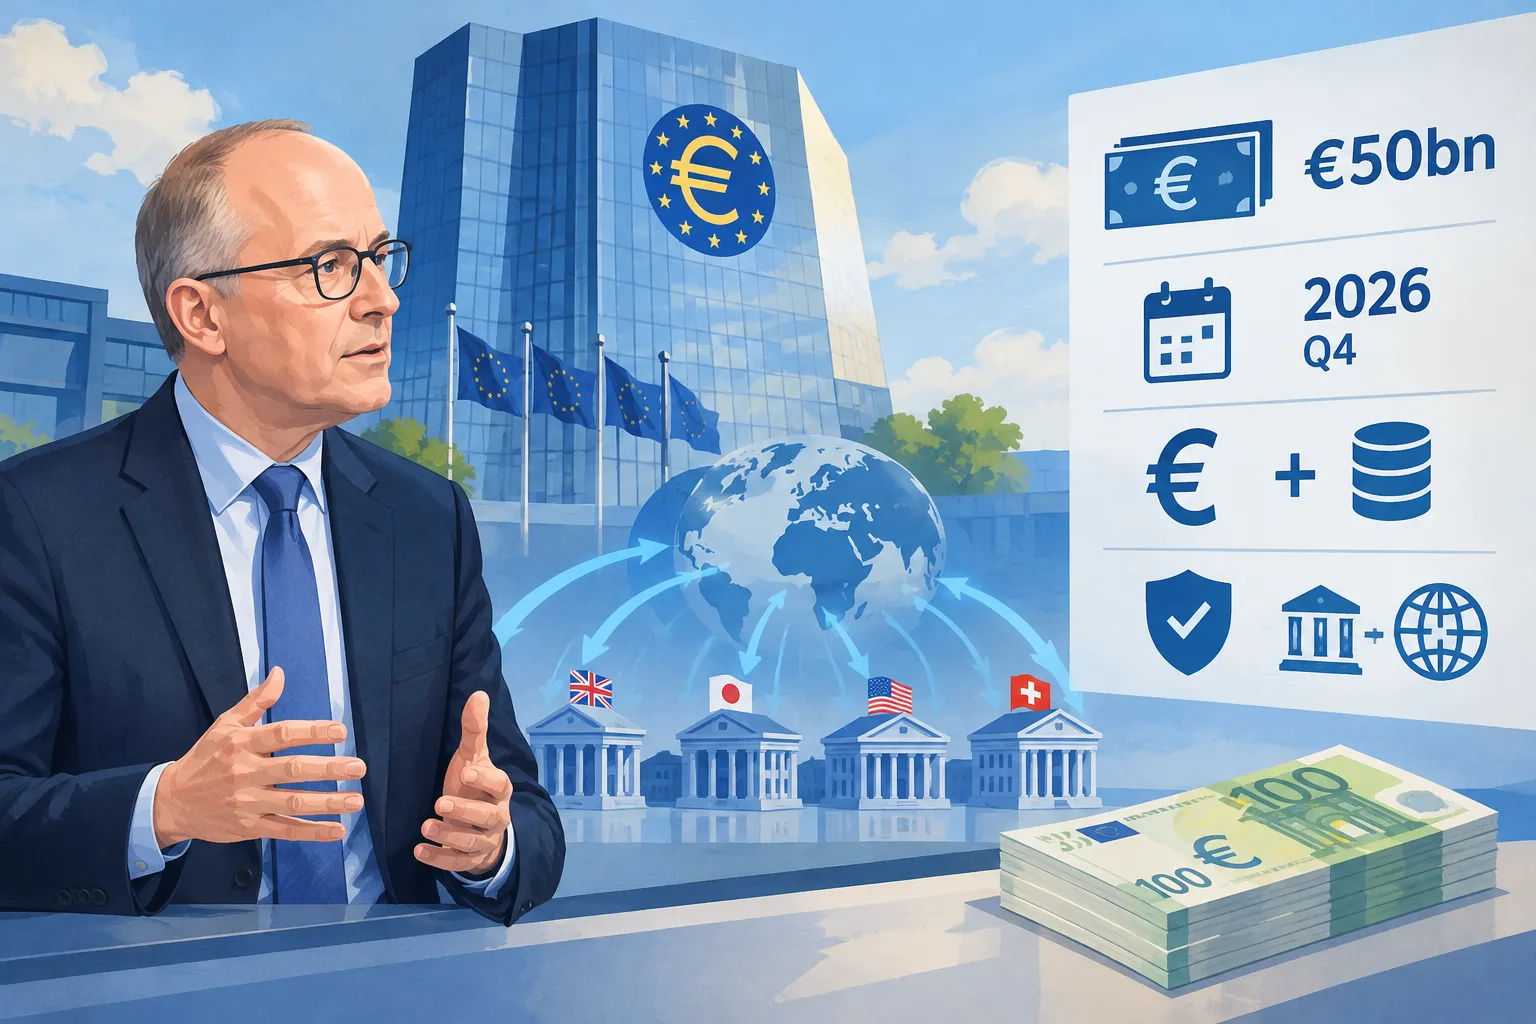
BCE amplia linha de liquidez em euros para bancos centrais estrangeiros
A linha ampliada do BCE permitirá que bancos centrais estrangeiros elegíveis tomem emprestado até € 50 bilhões mediante garantias denominadas em euros, com acesso disponível a partir do quarto trimestre de 2026.
Carregando informações de revisão.
O Banco Central Europeu está ampliando o acesso a financiamento emergencial em euros para bancos centrais estrangeiros. As primeiras instituições aderirão à sua linha de recompra ampliada em outubro, e os bancos elegíveis poderão obter recursos a partir do quarto trimestre de 2026.
Philip Lane, membro da Comissão Executiva do BCE, disse que as mudanças na linha de recompra do Eurosistema para bancos centrais (EUREP) a tornariam mais flexível e ampliariam seu alcance. Mais de 30 bancos centrais manifestaram interesse nos últimos seis meses, afirmou ele em um discurso em Xangai, em 21 de outubro. [1]
No âmbito da EUREP, bancos centrais estrangeiros podem tomar euros emprestados mediante garantias de alta qualidade denominadas em euros. A estrutura atualizada oferece, em princípio, acesso permanente a todos os bancos centrais, exceto os excluídos por motivos que incluem lavagem de dinheiro, financiamento do terrorismo ou sanções internacionais. Cada instituição pode acessar uma linha de até € 50 bilhões, com empréstimos remunerados à taxa básica de refinanciamento do BCE acrescida de um spread. As operações podem durar de um dia a uma semana e podem ser prorrogadas.
Lane disse que a linha se destina a funcionar como uma salvaguarda em situações de crise, não como financiamento rotineiro. Sua disponibilidade poderia ajudar a conter a escassez de euros no exterior e reduzir o risco de que as tensões se espalhem para os mercados monetários, os mercados de títulos ou os bancos da zona do euro, dificultando a política monetária do BCE. Ele citou pesquisas que indicam que as linhas de liquidez do BCE ajudaram a aliviar a pressão nos mercados de financiamento em euros. [1]
A EUREP fornece liquidez mediante garantias denominadas em euros, enquanto as linhas de swap entre bancos centrais podem fornecer euros mediante garantias em moeda local. Lane disse que as duas ferramentas são complementares: a EUREP pode apoiar os mercados globais de títulos denominados em euros, enquanto as linhas de swap podem canalizar recursos, por meio de bancos centrais estrangeiros, para bancos domésticos. Ele argumentou que as linhas de swap envolvem riscos maiores e devem se limitar a jurisdições cujos bancos centrais possam pagar os empréstimos e onde uma perturbação financeira possa ameaçar a transmissão da política monetária na zona do euro. [1]
Lane também disse que as salvaguardas de liquidez podem incentivar o uso internacional do euro e apoiar a demanda por dívida denominada na moeda. Ele alertou que qualquer crescimento desse tipo de empréstimo precisa ser monitorado, sobretudo se o aumento das obrigações de curto prazo em euros elevar a vulnerabilidade a perturbações nos mercados de financiamento. [1]
O discurso apresenta as opiniões de Lane; afirma que elas não devem ser consideradas a posição coletiva do Conselho do BCE. [1]
Entre para avaliar este artigo positivamente ou negativamente.
Sobre esta discussão e as perguntas à IA
Discussão de teste privada. Os comentários são opiniões dos leitores e ainda não são verificados automaticamente. É possível editar por 60 segundos após a publicação.
A ordenação se aplica aos comentários de nível principal; as respostas permanecem em ordem da mais antiga para a mais recente. Novos comentários e curtidas podem alterar a ordem. Atualize para ver a classificação atual.
Carregando comentários…