Lane, do BCE, apresenta provas de que a comunicação dos bancos centrais influencia os mercados
Em Harvard, o economista-chefe do BCE, Philip R. Lane, apresentou investigação que mostra que os discursos e outras comunicações dos bancos centrais podem influenciar os mercados de taxas de juro. As provas sublinham a influência da comunicação entre decisões formais sobre as taxas, embora as comparações não provem que a comunicação, por si só, tenha causado as alterações nos mercados.
A carregar informação de revisão.
O economista-chefe do Banco Central Europeu (BCE), Philip R. Lane, afirma que as comunicações do banco podem influenciar os mercados financeiros tanto como, ou mais do que, os seus anúncios formais de política monetária. Lane apresentou provas dos seus efeitos num discurso em Harvard, a 17 de novembro.
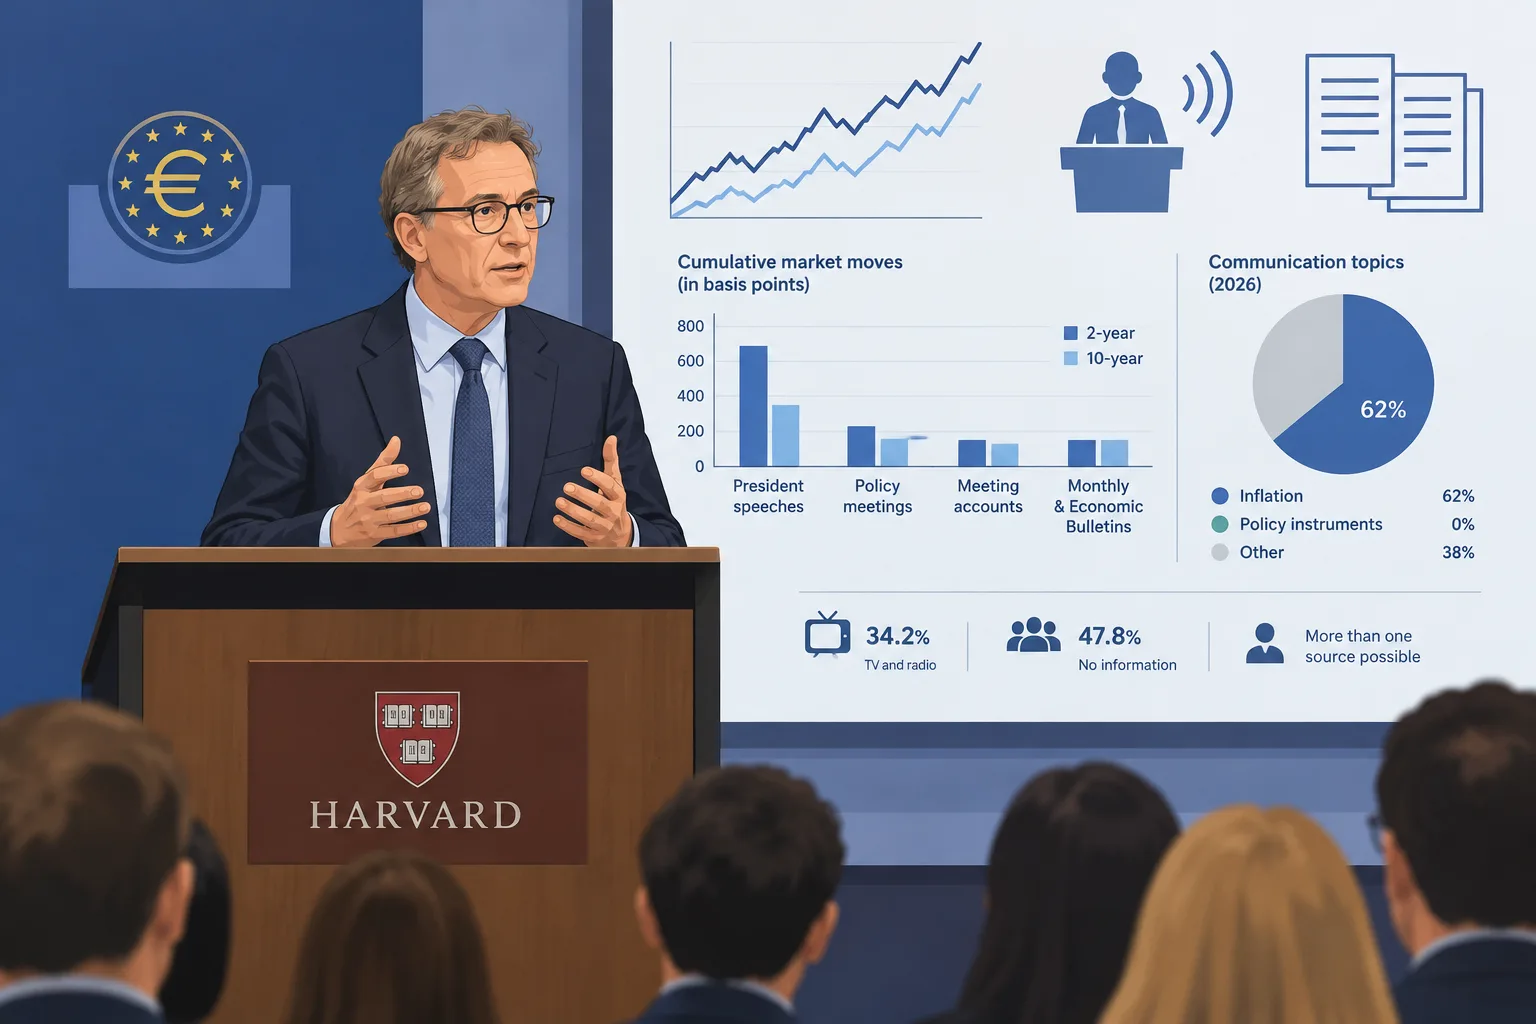
O discurso analisa investigação do BCE sobre a forma como os investidores reagem a diferentes tipos de comunicação dos bancos centrais. Entre janeiro de 2004 e outubro de 2023, os discursos do presidente do BCE estiveram associados aos maiores movimentos absolutos acumulados nas taxas de juro sem risco entre os tipos de eventos analisados: 645 pontos base na maturidade a dois anos e 350 aos 10 anos. Os valores somam as variações absolutas de vários eventos; não representam uma única alteração das taxas.
Os totais comparáveis foram de 335 e 200 pontos base em torno das reuniões de política monetária e de 50 e 72 aquando da publicação das atas das reuniões. O estudo do BCE inclui também os boletins mensal e económico, associados a totais de 220 e 130 pontos base, respetivamente.
A apresentação de Lane defende que a comunicação faz parte da transmissão da política monetária, não sendo apenas uma explicação das decisões depois de estas serem tomadas. Expõe a abordagem do BCE, que consiste em explicar os critérios subjacentes às decisões — incluindo as perspetivas para a inflação, a inflação subjacente, a transmissão da política monetária e os riscos — em vez de sinalizar uma trajetória fixa para as taxas de juro futuras.
A investigação apresentada no discurso sugere que as expectativas dos mercados quanto às taxas de juro se tornaram mais reativas às notícias económicas da área do euro depois de o BCE ter retirado as suas indicações sobre a orientação futura da política monetária. Os valores de Lane mostram uma reação mais forte no quadro posterior, de «função de reação», do que durante o período de orientação futura. A comparação abrange, porém, diferentes condições económicas e, por si só, não demonstra que o quadro de comunicação tenha causado a alteração.
O discurso mostra também como o BCE abordou diferentes temas ao longo do tempo. A inflação representou 62% dos temas nos canais de comunicação analisados em 2026, enquanto os instrumentos de política monetária não representaram nenhum. A cobertura do gráfico é limitada: inclui conferências de imprensa do Conselho do BCE, comunicados e atas relacionados, e discursos do presidente do BCE, mas exclui o Boletim Mensal e o Boletim Económico.
Chegar ao público continua a ser um desafio. Nos dados mais recentes do inquérito do BCE citados por Lane, 47,8% dos inquiridos disseram não ter recebido qualquer informação sobre o banco nos dois meses anteriores. A televisão e a rádio foram os canais mais referidos, com 34,2%; os inquiridos podiam indicar mais do que uma fonte.
Lane apresentou também uma análise de especialistas do BCE que utiliza modelos de linguagem de grande dimensão para avaliar o tom das comunicações do banco. O discurso descreve esta abordagem como uma forma de analisar grandes volumes de texto, a par de investigação que estima os efeitos dos choques de comunicação na produção e na inflação. São instrumentos analíticos e estimativas, não uma afirmação de que cada mudança de tom produz um efeito económico previsível.
O discurso dá continuidade à análise de Lane sobre a forma como o BCE comunica: num discurso da semana passada, abordou a forma como a comunicação pode moldar as expectativas dos mercados entre decisões sobre as taxas. Nenhum dos discursos anuncia uma alteração das taxas de juro.
Inicie sessão para votar a favor ou contra este artigo.
Sobre esta discussão e as perguntas à IA
Debate de teste privado. Os comentários são opiniões dos leitores e ainda não são verificados automaticamente quanto à sua veracidade. É possível editar durante 60 segundos após a publicação.
A ordenação aplica-se aos comentários principais; as respostas continuam ordenadas do mais antigo para o mais recente. Novos comentários e gostos podem alterar a ordem. Atualize a página para ver a classificação atual.
A carregar comentários…