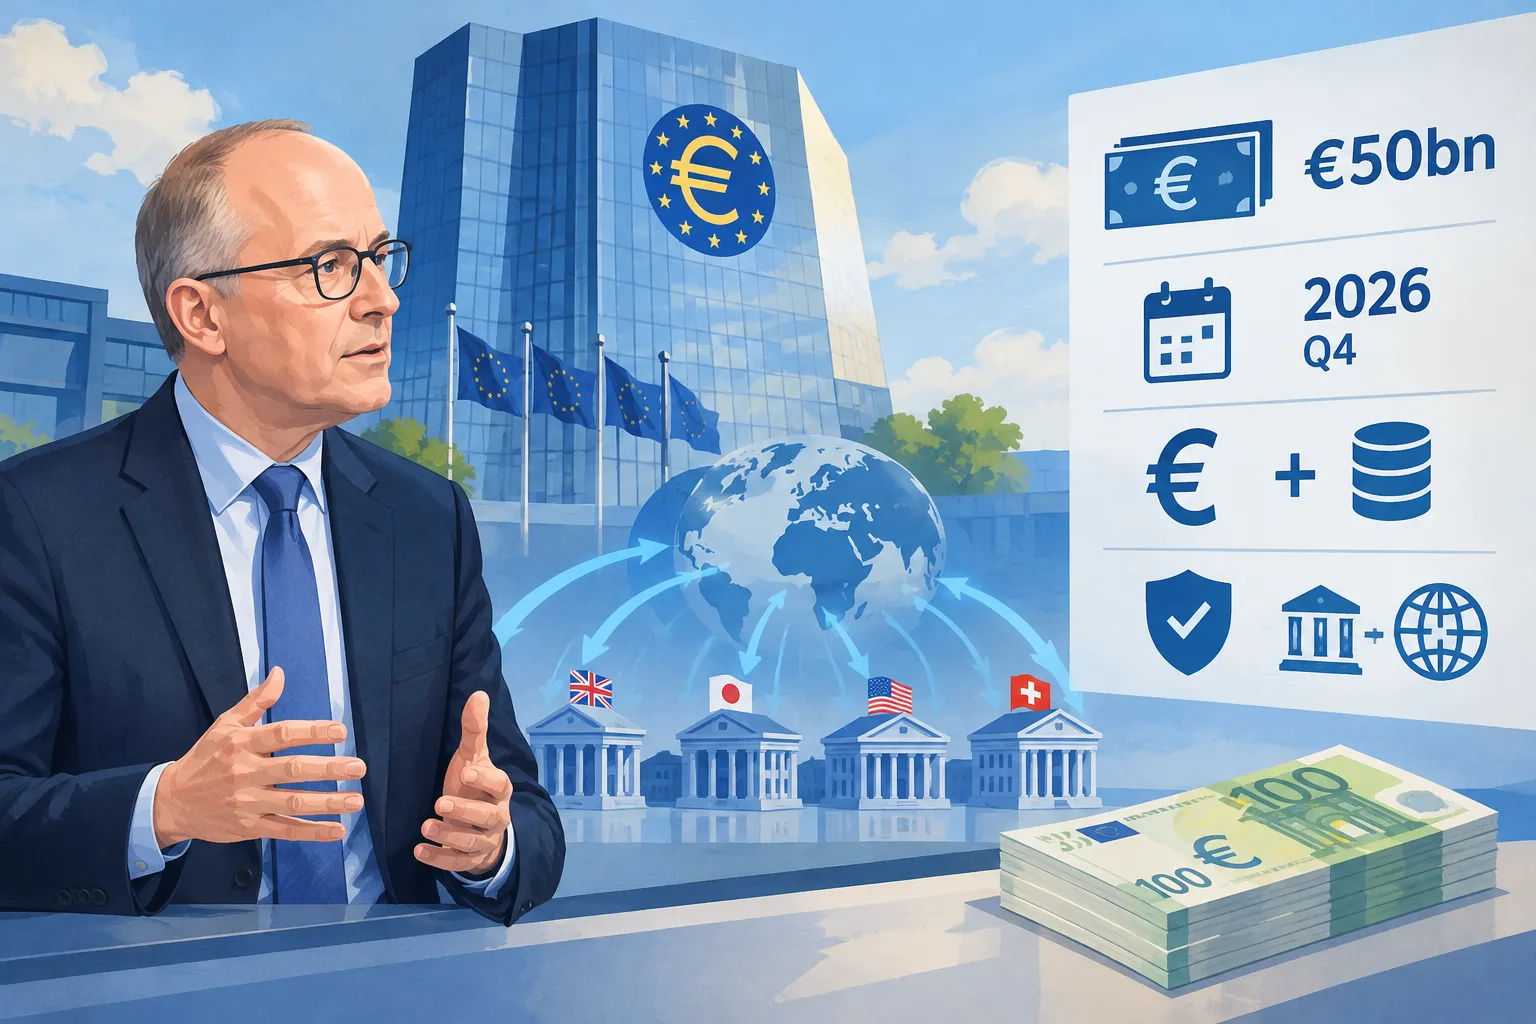
ЄЦБ відкриває розширений механізм єврової ліквідності для іноземних центральних банків
Розширений механізм ЄЦБ дасть змогу відповідним іноземним центральним банкам позичати до €50 млрд під заставу активів, номінованих у євро; доступ до нього відкриється з четвертого кварталу 2026 року.
Завантаження інформації про перевірку.
Європейський центральний банк розширює доступ іноземних центральних банків до екстреного фінансування в євро. Перші установи приєднаються до оновленого механізму репо в жовтні, а відповідні банки зможуть отримувати кошти з четвертого кварталу 2026 року.
Член виконавчої ради ЄЦБ Філіп Лейн заявив, що зміни до механізму репо Євросистеми для центральних банків (EUREP) зроблять його гнучкішим і розширять охоплення. За його словами, за останні шість місяців зацікавленість висловили понад 30 центральних банків. Про це він сказав у промові в Шанхаї 21 жовтня. [1]
У межах EUREP іноземні центральні банки можуть позичати євро під заставу високоякісних активів, номінованих у євро. Оновлені правила передбачають постійний доступ у принципі для всіх центральних банків, за винятком тих, доступ яких обмежено з таких причин, як відмивання грошей, фінансування тероризму або міжнародні санкції. Кожна установа може отримати кредитну лінію обсягом до €50 млрд; позики надаються за основною ставкою рефінансування ЄЦБ із надбавкою. Операції можуть тривати від одного дня до тижня, а їхній строк можна продовжити.
Лейн сказав, що цей механізм призначений як резервне джерело фінансування на випадок кризи, а не для регулярного фінансування. Його доступність може допомогти стримувати дефіцит євро за кордоном і знизити ризик того, що напруження перекинеться на грошові ринки єврозони, ринки цінних паперів або банки, ускладнивши проведення монетарної політики ЄЦБ. Він послався на дослідження, згідно з якими лінії ліквідності ЄЦБ допомогли послабити напруження на ринках фінансування в євро. [1]
EUREP надає ліквідність під заставу активів, номінованих у євро, тоді як валютні своп-лінії між центральними банками дають змогу отримувати євро під заставу активів у місцевій валюті. Лейн сказав, що ці два інструменти доповнюють один одного: EUREP може підтримувати глобальні ринки цінних паперів, номінованих у євро, а своп-лінії дають змогу спрямовувати кошти через іноземні центральні банки до місцевих банків. Він зазначив, що своп-лінії пов’язані з більшими ризиками, і їх слід обмежити юрисдикціями, де центральні банки спроможні повернути кошти та де фінансові потрясіння можуть загрожувати передаванню монетарної політики в єврозоні. [1]
Лейн також сказав, що резервні механізми ліквідності можуть сприяти міжнародному використанню євро й підтримувати попит на боргові зобов’язання, номіновані в євро. Він застеріг, що за зростанням таких запозичень потрібно стежити, особливо якщо збільшення короткострокових зобов’язань у євро посилює вразливість до потрясінь на ринках фінансування. [1]
У промові викладено погляди Лейна; у ній зазначено, що їх не слід вважати спільною позицією Керівної ради ЄЦБ. [1]
Увійдіть, щоб оцінити цю статтю позитивно або негативно.
Про це обговорення та запитання до ШІ
Приватне тестове обговорення. Коментарі відображають погляди читачів і поки що не проходять автоматичну перевірку фактів. Редагувати коментар можна протягом 60 секунд після публікації.
Сортування застосовується до коментарів верхнього рівня; відповіді залишаються в порядку від найстарішої до найновішої. Нові коментарі та вподобання можуть змінити порядок. Оновіть сторінку, щоб побачити поточний рейтинг.
Завантаження коментарів…