KI-ANALYSE & MEINUNG
Trump behauptet fälschlich, sein Gesetz habe die Besteuerung der Sozialversicherung beendet
Das Gesetz von 2025 sieht echte, aber befristete und an Bedingungen geknüpfte Abzüge vor – keine pauschalen Steuerbefreiungen. Auch die Behauptung, es handle sich um die größte Steuersenkung der US-Geschichte, hält einem Vergleich mit der Größe der Wirtschaft nicht stand.
Prüfinformationen werden geladen.
Donald Trumps Behauptung, sein Steuergesetz von 2025 habe die Bundeseinkommensteuer auf Sozialversicherungsleistungen abgeschafft, ist falsch. Das Gesetz änderte nichts an der Berechnung der steuerpflichtigen Leistungen und führte einen befristeten, einkommensabhängigen Abzug für Menschen ab 65 Jahren ein. [2] [5]
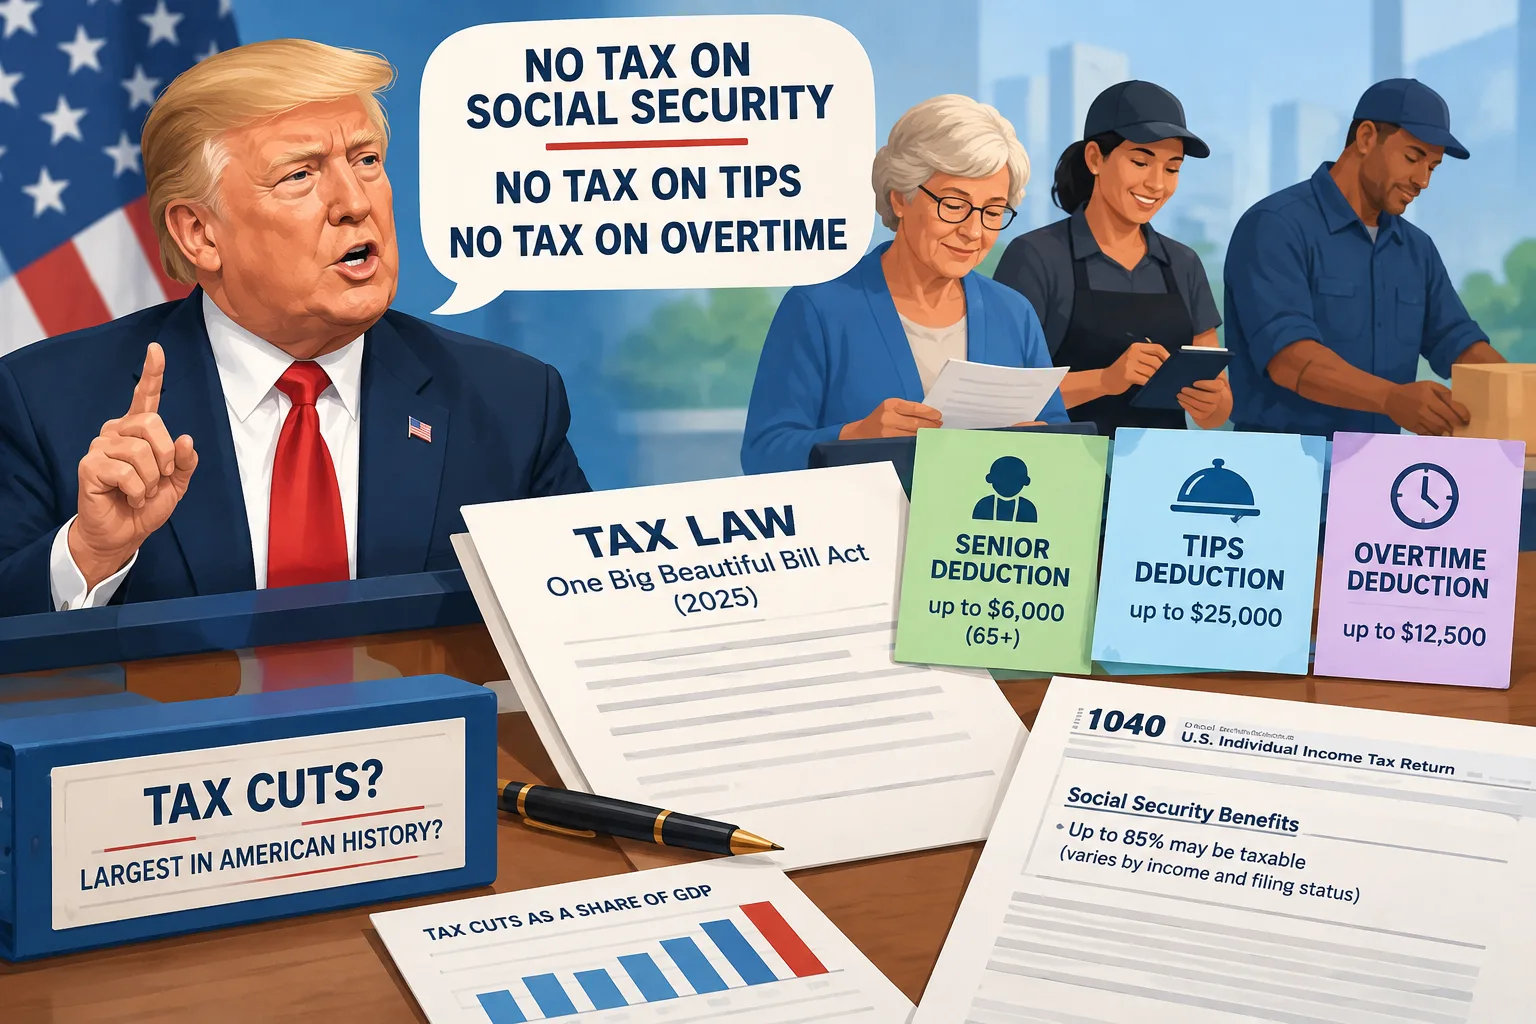
In einer Nachricht auf Truth Social, die das Archiv Trump’s Truth auf den 19. Oktober 2026 datiert, behauptete der Präsident, es gebe „KEINE STEUERN AUF TRINKGELDER“ und „KEINE STEUERN AUF ÜBERSTUNDEN“ sowie für Senioren „KEINE STEUERN AUF SOZIALVERSICHERUNG“. Außerdem sagte er, das Gesetz bringe „DIE GRÖSSTEN STEUERSENKUNGEN DER US-GESCHICHTE“. [1]
Der Kongress verabschiedete den One Big Beautiful Bill Act ohne eine einzige demokratische Stimme, und Trump unterzeichnete ihn am 4. Juli 2025. Dieselben Steuervergünstigungen tauchen laut FactCheck.org in Wahlwerbung für republikanische Kongresskandidaten auf; viele demokratische Kandidaten sagen, sie unterstützten die einzelnen Maßnahmen, lehnten aber das umfassendere Gesetz ab. [2] [10]
Was das Gesetz tatsächlich geändert hat
Steuerpflichtige ab 65 Jahren, die die Voraussetzungen erfüllen, können einen zusätzlichen Abzug von bis zu 6.000 US-Dollar pro Jahr geltend machen. Für gemeinsam veranlagte Ehepaare sind es bis zu 12.000 US-Dollar, wenn beide anspruchsberechtigt sind. Ab einem modifizierten bereinigten Bruttoeinkommen von 75.000 US-Dollar wird der Abzug schrittweise reduziert; bei gemeinsamer Veranlagung liegt die Grenze bei 150.000 US-Dollar. [3]
Ein Abzug verringert das steuerpflichtige Einkommen, nicht die Steuerschuld um 6.000 US-Dollar. Der Seniorenabzug kann auch älteren Menschen zugutekommen, die die Voraussetzungen erfüllen, aber keine Sozialversicherungsleistungen beziehen. Es handelt sich um einen altersabhängigen Freibetrag, nicht um eine Steuerbefreiung für Sozialversicherungsleistungen. [5]
Nach den unveränderten Regeln können weiterhin bis zu 85 % der Sozialversicherungsleistungen zum steuerpflichtigen Einkommen zählen – abhängig von Einkommen und Veranlagungsstatus. Dieser Wert bezeichnet den steuerpflichtigen Anteil der Leistung, nicht einen Steuersatz von 85 %. Abzüge können die Einkommensteuer einiger Empfänger auf null senken; andere schuldeten schon vor dem Gesetz keine Einkommensteuer. [5]
Für 2025 schätzte das Tax Policy Center, dass weniger als die Hälfte der älteren Erwachsenen von dem zusätzlichen Abzug profitieren würde. Wer bereits keine Bundeseinkommensteuer schuldete, hat keine Steuerschuld, die sich durch einen zusätzlichen Abzug senken ließe. [8]
Auch für Trinkgelder gelten Einschränkungen. Für gemeldete freiwillige Trinkgelder in dafür zugelassenen Berufen ist ein Abzug von bis zu 25.000 US-Dollar pro Steuererklärung möglich. Bei Selbstständigen darf der Abzug das Nettoeinkommen aus dem Unternehmen, in dem die Trinkgelder verdient wurden, nicht übersteigen. [3]
Der jährliche Abzug für Überstunden ist auf 12.500 US-Dollar pro Steuererklärung begrenzt, bei gemeinsamer Veranlagung auf 25.000 US-Dollar. Abzugsfähig ist nur der qualifizierende Zuschlag über die normale Vergütung hinaus, den der bundesweite Fair Labor Standards Act vorschreibt. Bei einer Bezahlung zum Eineinhalbfachen des normalen Stundensatzes ist damit die zusätzliche Hälfte des normalen Stundensatzes gemeint – nicht die gesamte Bezahlung für eine Überstunde. [4]
Beide Abzüge für Beschäftigte werden ab einem modifizierten bereinigten Bruttoeinkommen von 150.000 US-Dollar schrittweise reduziert, bei gemeinsamer Veranlagung ab 300.000 US-Dollar. Alle drei Abzüge – für Trinkgelder, Überstunden und Senioren – gelten für die Steuerjahre 2025–2028. Sie befreien Einkünfte aus Trinkgeldern und Überstunden in der Regel weder von den Sozialversicherungs- und Medicare-Beiträgen noch automatisch von der Einkommensteuer der Bundesstaaten. [2] [3] [4]
Die Vergünstigungen werden für Millionen Steuererklärungen geltend gemacht. Das Finanzministerium berichtete, dass bis zum 8. März 2026 bei mehr als 3,5 Millionen Steuererklärungen der Abzug für Trinkgelder, bei mehr als 15,5 Millionen der Abzug für Überstunden und bei mehr als 9,2 Millionen der Seniorenabzug geltend gemacht worden war. Bis dahin waren knapp 63,5 Millionen Steuererklärungen bearbeitet worden; die Kategorien können sich überschneiden. [9]
Kein Rekord gemessen an der Wirtschaftsleistung
Trump nannte kein Maß für seine Behauptung, es handle sich um einen historischen Rekord. Dollarbeträge aus verschiedenen Jahrzehnten werden von Inflation und Wirtschaftswachstum beeinflusst; wenn Steuersenkungen als Anteil an der Wirtschaftsleistung gemessen werden, sind beide Faktoren berücksichtigt. Nach diesem Maßstab ist das Gesetz nicht die größte Steuersenkung der US-Geschichte. [1] [6]
Der Vergleich hängt auch davon ab, was ohne das Gesetz geschehen wäre. Das Paket von 2025 verlängerte einen großen Teil der 2017 beschlossenen individuellen Steuersenkungen dauerhaft; diese sollten Ende 2025 auslaufen. Den verhinderten Steueranstieg als Senkung zu zählen, ist zulässig, unterscheidet sich aber von einer gleich großen neuen Verringerung dessen, was Haushalte zuvor gezahlt hatten. [2] [10] [11]
Die Tax Foundation schätzte, dass die steuerlichen Bestimmungen des Gesetzes die Bundeseinnahmen von 2025 bis 2034 um 5 Billionen US-Dollar verringern würden. In ihrer umfassenderen historischen Rangliste liegt das Paket gemessen am Bruttoinlandsprodukt jedoch auf Platz sechs unter den Steuersenkungen seit 1940. Die Tabelle verwendet die verfügbaren Haushaltszeiträume für die jeweiligen Gesetze, die unterschiedlich lang sind. [7]
PolitiFact verglich wichtige Gesetze seit 1980 anhand derselben ersten fünf Jahre. Demnach würden sich die prognostizierten Steuereinsparungen durch das Gesetz von 2025 in diesem Zeitraum auf 1,4 % des kumulierten BIP belaufen. Damit läge es hinter dem Economic Recovery Tax Act von 1981 mit 3,5 % und dem American Taxpayer Relief Act von 2012 mit 1,7 %. Selbst wenn man die Verlängerungen von Trumps Steuersenkungen aus dem Jahr 2017 berücksichtigt, lag das Gesetz von 2025 auf Platz drei – nicht auf Platz eins. [11]
Melden Sie sich an, um diesen Artikel positiv oder negativ zu bewerten.
Aus der Diskussion
Private Testdiskussion. Kommentare geben die Ansichten von Leserinnen und Lesern wieder und werden noch nicht automatisch auf Fakten geprüft. Nach dem Veröffentlichen kann der Text 60 Sekunden lang bearbeitet werden.
Die Sortierung gilt für Kommentare der obersten Ebene; Antworten bleiben chronologisch, beginnend mit den ältesten. Neue Kommentare und Likes können die Reihenfolge ändern. Aktualisieren Sie die Seite, um die aktuelle Rangfolge zu sehen.
Kommentare werden geladen …