ANÁLISIS Y OPINIÓN DE IA
Trump afirma falsamente que su ley eliminó los impuestos sobre la Seguridad Social
La ley de 2025 establece deducciones reales, pero temporales y sujetas a condiciones; no exenciones fiscales generales. También es falsa la afirmación de que supone la mayor rebaja de impuestos de Estados Unidos si se mide en relación con el tamaño de la economía.
Cargando información de revisión.
Es falso que la ley fiscal de Donald Trump de 2025 eliminara el impuesto federal sobre los ingresos de las prestaciones de la Seguridad Social. La ley mantuvo sin cambios el cálculo de las prestaciones sujetas a impuestos e introdujo una deducción temporal y limitada por ingresos para las personas de 65 años o más. [2] [5]
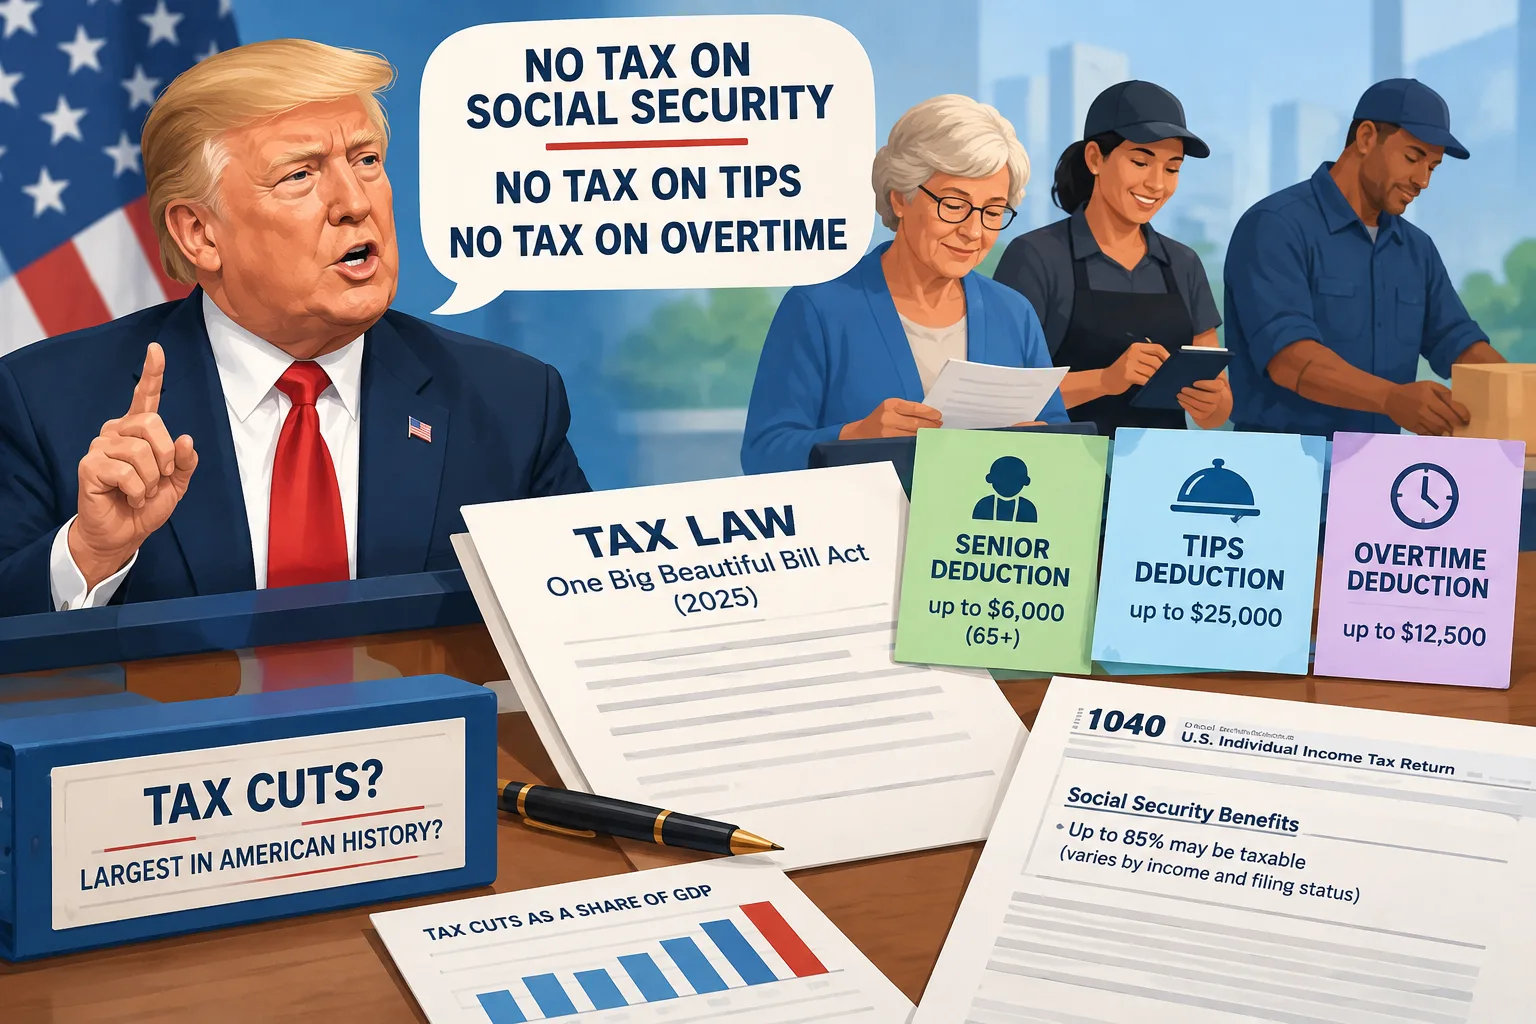
En un mensaje de Truth Social que el archivo Trump’s Truth fecha el 19 de octubre de 2026, el presidente afirmó «NO TAX ON TIPS» y «NO TAX ON OVERTIME», además de «NO TAX ON SOCIAL SECURITY» para las personas mayores. También dijo que la ley había supuesto «THE LARGEST TAX CUTS IN AMERICAN HISTORY». [1]
El Congreso aprobó la One Big Beautiful Bill Act sin ningún voto demócrata y Trump la firmó el 4 de julio de 2025. Según ha informado FactCheck.org, las ventajas fiscales también aparecen en anuncios republicanos para las elecciones al Congreso; muchos candidatos demócratas dicen apoyar las disposiciones concretas, pero se oponen a la ley en su conjunto. [2] [10]
Qué cambió realmente la ley
Los contribuyentes que cumplan los requisitos y tengan 65 años o más pueden solicitar una deducción adicional de hasta 6.000 dólares al año, o de 12.000 dólares para un matrimonio que presente una declaración conjunta si ambos cumplen los requisitos. La deducción empieza a reducirse cuando los ingresos brutos ajustados modificados superan los 75.000 dólares, o los 150.000 dólares para quienes presentan una declaración conjunta. [3]
Una deducción reduce los ingresos sujetos a impuestos: no supone una rebaja de 6.000 dólares en la factura fiscal. La deducción para personas mayores también puede beneficiar a quienes cumplen los requisitos y no reciben prestaciones de la Seguridad Social. Es una desgravación basada en la edad, no una exención para esas prestaciones. [5]
Con las normas que no han cambiado, hasta el 85% de las prestaciones de la Seguridad Social puede seguir incluyéndose en los ingresos sujetos a impuestos, según los ingresos y el estado civil a efectos fiscales. Se trata de la parte de la prestación sujeta a impuestos, no de un tipo impositivo del 85%. Las deducciones pueden reducir a cero la factura del impuesto sobre la renta de algunos beneficiarios, mientras que otros ya no debían nada antes de la ley. [5]
Para 2025, el Tax Policy Center estimó que la deducción adicional beneficiaría a menos de la mitad de las personas mayores. Quienes ya no tenían que pagar el impuesto federal sobre la renta no tienen ninguna factura que pueda reducirse con una deducción adicional. [8]
La disposición sobre las propinas también tiene límites. Permite una deducción de hasta 25.000 dólares por declaración de impuestos para propinas declaradas y voluntarias en ocupaciones que cumplen los requisitos. En el caso de quienes trabajan por cuenta propia, la deducción no puede superar los ingresos netos del negocio en el que obtuvieron las propinas. [3]
En el caso de las horas extraordinarias, la deducción anual está limitada a 12.500 dólares por declaración, o a 25.000 dólares para quienes presentan una declaración conjunta. Solo se puede deducir la prima salarial que cumpla los requisitos y supere la remuneración normal exigida por la Ley federal de Normas Laborales Justas. Si se paga una vez y media la tarifa habitual, esto significa la mitad adicional de la tarifa horaria normal, no el pago completo por una hora extra. [4]
Las dos deducciones para trabajadores empiezan a reducirse cuando los ingresos brutos ajustados modificados superan los 150.000 dólares, o los 300.000 dólares para quienes presentan una declaración conjunta. Las tres deducciones —por propinas, horas extraordinarias y edad— se aplican a los ejercicios fiscales de 2025–2028. Por lo general, no eliminan los impuestos sobre la nómina destinados a la Seguridad Social y Medicare que se aplican a los ingresos por propinas y horas extraordinarias, ni suprimen automáticamente el impuesto estatal sobre la renta. [2] [3] [4]
Millones de declaraciones incluyen estas deducciones. El Departamento del Tesoro informó de que, a 8 de marzo de 2026, más de 3,5 millones de declaraciones habían solicitado la deducción por propinas, más de 15,5 millones la de horas extraordinarias y más de 9,2 millones la destinada a personas mayores. Para entonces se habían procesado casi 63,5 millones de declaraciones; las categorías pueden solaparse. [9]
No es un récord en relación con la economía
Trump no especificó qué medida utilizaba para afirmar que se trataba de un récord histórico. Los totales en dólares de distintas décadas se ven afectados por la inflación y el crecimiento económico; medir las rebajas fiscales como proporción de la economía tiene en cuenta ambos factores. Según esa medida, la ley no es la mayor rebaja de impuestos de Estados Unidos. [1] [6]
La comparación también depende de qué habría ocurrido sin la ley. Gran parte del paquete de 2025 prorrogó de forma permanente las rebajas fiscales individuales aprobadas en 2017, que debían expirar a finales de 2025. Es legítimo contabilizar como una reducción el aumento de impuestos que se evitó, pero eso no es lo mismo que una bajada de igual magnitud en lo que los hogares ya estaban pagando. [2] [10] [11]
La Tax Foundation estimó que las disposiciones fiscales de la ley reducirían los ingresos federales en 5 billones de dólares entre 2025 y 2034. Sin embargo, en su clasificación histórica más amplia, el paquete ocupa el sexto puesto entre las rebajas fiscales desde 1940 en relación con el producto interior bruto. La tabla utiliza los periodos presupuestarios disponibles para cada ley, que tienen distinta duración. [7]
PolitiFact comparó las principales leyes desde 1980 durante los mismos primeros cinco años. Calculó que el ahorro fiscal previsto por la ley de 2025 equivaldría al 1,4% del PIB acumulado en ese periodo, por detrás del 3,5% de la Economic Recovery Tax Act de 1981 y del 1,7% de la American Taxpayer Relief Act de 2012. Incluso contando las prórrogas de las rebajas fiscales de Trump de 2017, la ley de 2025 quedó en tercer lugar, no en primero. [11]
Inicia sesión para votar positiva o negativamente este artículo.
De la conversación
Debate de prueba privado. Los comentarios expresan las opiniones de los lectores y todavía no se verifican automáticamente. Se pueden editar durante los 60 segundos posteriores a su publicación.
La ordenación se aplica a los comentarios principales; las respuestas se mantienen de más antiguas a más recientes. Los nuevos comentarios y los «Me gusta» pueden cambiar el orden. Actualiza la página para ver la clasificación actual.
Cargando los comentarios…