News Made Clear · Chargement…
Catégorie
Régions
Continents
Sujets
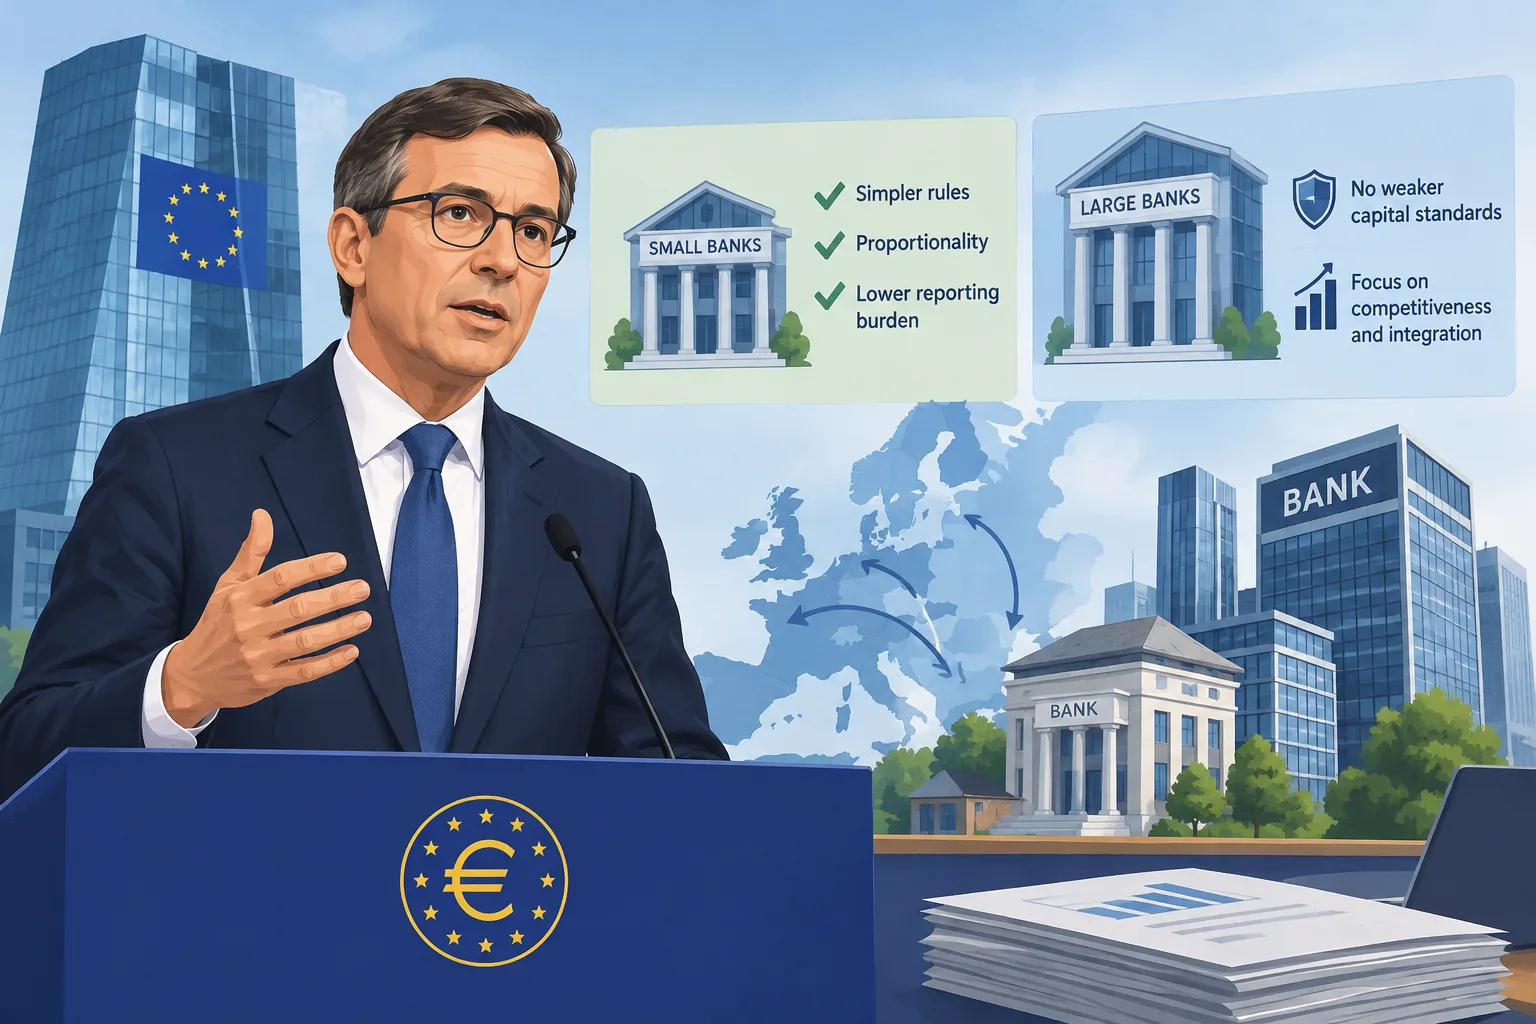
Un responsable de la BCE plaide pour des règles plus simples pour les petites banques, mais rejette un assouplissement des exigences de fonds propres
Chargement des statistiques…
Pedro Machado, membre du conseil de surveillance de la BCE, estime que l’Europe devrait alléger les obligations de déclaration et de surveillance qui pèsent sur les petites banques, mais considère que l’abaissement des exigences de fonds propres n’est pas la solution au déficit de compétitivité du secteur.
Chargement des informations de révision.
Pedro Machado, membre du conseil de surveillance de la Banque centrale européenne, a plaidé pour des règles plus simples et mieux proportionnées pour les petites banques, tout en estimant que l’Europe ne devrait pas assouplir les exigences de fonds propres pour améliorer la compétitivité de ses plus grands établissements.
Dans un discours prononcé mardi à Francfort, Machado a déclaré que le principal obstacle à la compétitivité des banques européennes était un marché encore fragmenté selon les frontières nationales. Il a évoqué la hausse des coûts fixes liés aux technologies comme une raison pour les banques de gagner en taille grâce à l’intégration transfrontalière ou à des regroupements nationaux, plutôt qu’à un assouplissement de la réglementation.
Ses propos exposent l’argumentation de la BCE en faveur d’une simplification ciblée, distincte des appels à réduire les exigences de fonds propres. Machado a déclaré que les petites banques supportaient une charge disproportionnée de coûts de mise en conformité, tandis que des règles complexes pouvaient aussi donner aux grandes banques davantage de latitude pour tirer parti des différences dans la mesure des risques.
Des banques différentes, des demandes différentes
Machado a cité une analyse de la BCE portant sur les réponses à une consultation de la Commission européenne, qui répartissait les demandes de changement en cinq thèmes : simplification des coussins et des règles, proportionnalité, exigences minimales de fonds propres, compétitivité extérieure et charges déclaratives.
Parmi les plus grandes banques, près d’un tiers des problèmes soulevés concernaient la compétitivité extérieure, notamment la comparaison avec leurs homologues américaines ; presque un cinquième portait sur les exigences minimales de fonds propres. Pour les petites banques, près de la moitié des problèmes concernaient la proportionnalité et plus d’un tiers les charges déclaratives, a déclaré Machado.
Il a fait valoir qu’il s’agissait de préoccupations distinctes : les petits prêteurs souhaitent que les règles et les obligations déclaratives soient adaptées à leur taille et à leurs risques, tandis que de nombreuses grandes banques réclament un allègement des exigences de fonds propres. L’analyse portait sur 100 des 217 répondants ayant formulé une demande de changement claire, chaque répondant ayant le même poids.
Pour les petits prêteurs, Machado a présenté des propositions visant à élargir la catégorie existante des établissements de petite taille et non complexes. Les autorités de surveillance pourraient relever de 5 milliards d’euros à 10 milliards d’euros au maximum le seuil d’inclusion, en fonction du total des actifs, et modifier le critère permettant de déterminer si une banque est non complexe. Selon les estimations de la BCE, jusqu’à 85 % des établissements moins importants pourraient alors remplir les conditions, soit environ 150 de plus qu’aujourd’hui.
Comment le savons-nous ?
1 sources répertoriées · explorez les éléments de preuve, les limites et la provenance.
Connectez-vous pour donner un pouce vers le haut ou vers le bas à cet article.
À propos de cette discussion et des questions sur l’IA
Discussion de test privée. Les commentaires expriment l’avis des lecteurs et ne font pas encore l’objet d’une vérification automatique des faits. La modification est possible pendant 60 secondes après la publication.
Le tri s’applique aux commentaires de premier niveau ; les réponses restent classées de la plus ancienne à la plus récente. Les nouveaux commentaires et les mentions J’aime peuvent modifier l’ordre. Actualisez pour voir le classement actuel.
Chargement des commentaires…