ANALYSE ET OPINION DE L’IA
Trump affirme à tort que sa loi a supprimé l’impôt sur la Sécurité sociale
La loi de 2025 prévoit des déductions réelles, mais temporaires et soumises à conditions — pas d’exonérations fiscales générales. L’affirmation selon laquelle il s’agirait de la plus importante baisse d’impôts de l’histoire des États-Unis ne résiste pas non plus à une comparaison avec la taille de l’économie.
Chargement des informations de révision.
L’affirmation de Donald Trump selon laquelle sa loi fiscale de 2025 a supprimé l’impôt fédéral sur le revenu des prestations de la Sécurité sociale est fausse. La loi n’a pas modifié le calcul des prestations imposables et a instauré une déduction temporaire, limitée en fonction des revenus, pour les personnes âgées de 65 ans et plus. [2] [5]
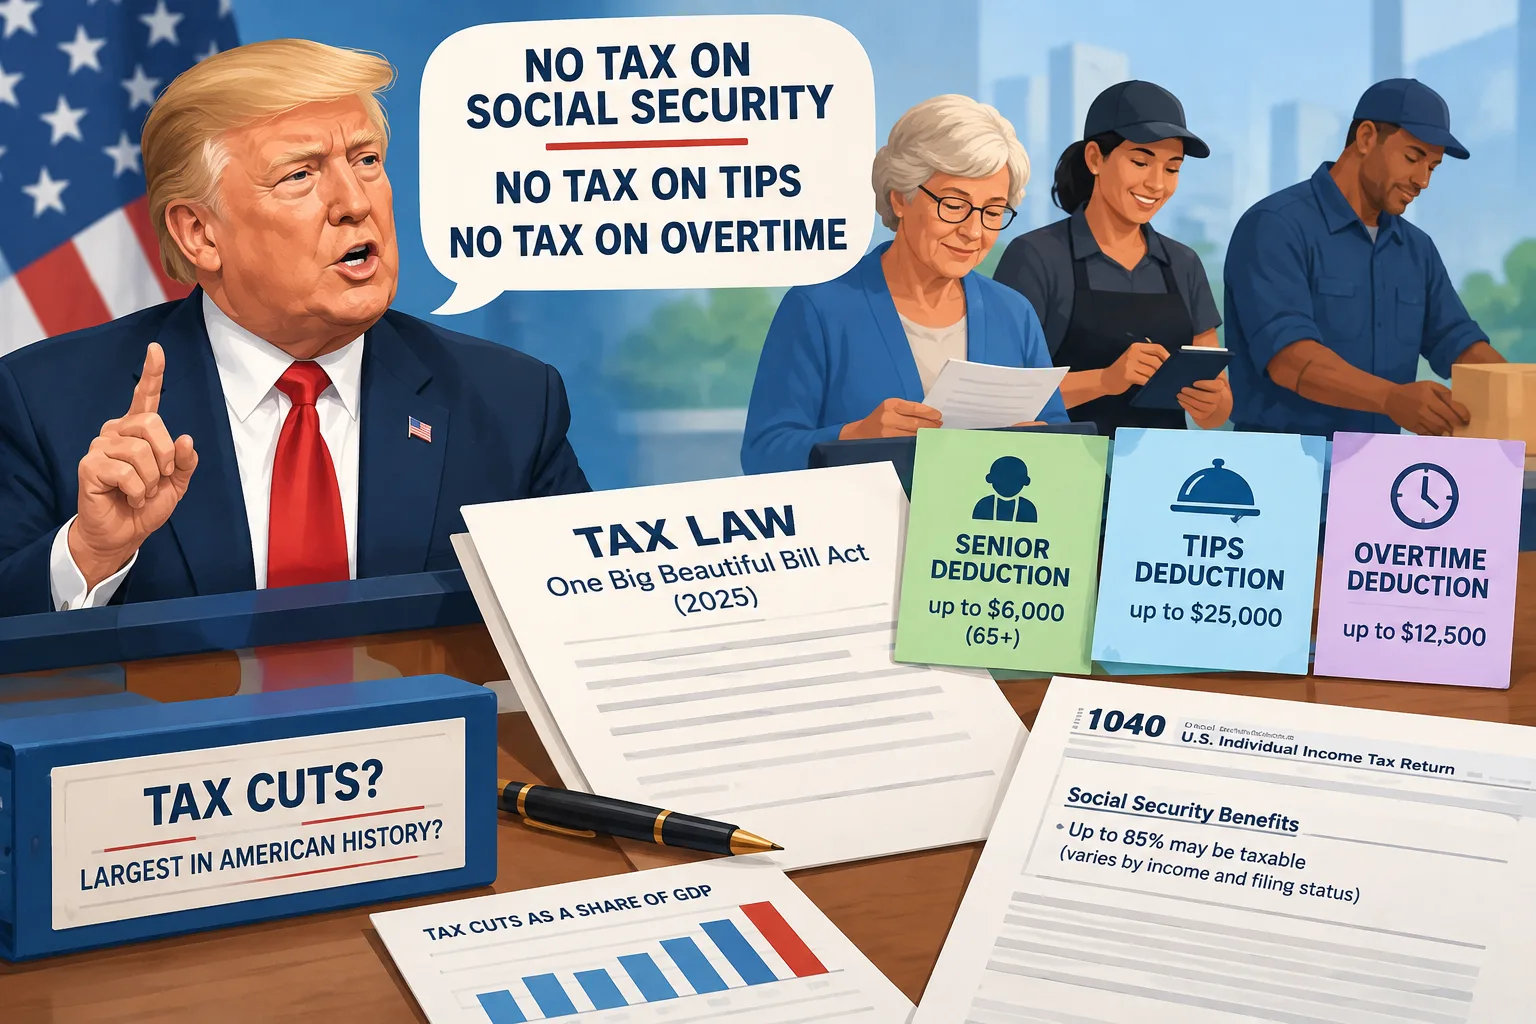
Dans un message publié sur Truth Social, que l’archive Trump’s Truth date du 19 octobre 2026, le président a affirmé « NO TAX ON TIPS » et « NO TAX ON OVERTIME », ainsi que « NO TAX ON SOCIAL SECURITY » pour les seniors. Il a également déclaré que la loi avait entraîné « THE LARGEST TAX CUTS IN AMERICAN HISTORY ». [1]
Le Congrès a adopté le One Big Beautiful Bill Act sans aucun vote démocrate, et Trump l’a signé le 4 juillet 2025. Les républicains mettent également en avant les mêmes allégements fiscaux dans leurs publicités pour les élections au Congrès, selon FactCheck.org ; de nombreux candidats démocrates disent soutenir les mesures prises individuellement tout en s’opposant à la loi dans son ensemble. [2] [10]
Ce que la loi a réellement changé
Les contribuables admissibles âgés de 65 ans et plus peuvent demander une déduction supplémentaire pouvant atteindre 6 000 $ par an, ou 12 000 $ pour un couple marié déclarant conjointement si les deux personnes remplissent les conditions. La déduction commence à diminuer au-delà d’un revenu brut ajusté modifié de 75 000 $, ou de 150 000 $ pour les déclarations conjointes. [3]
Une déduction réduit le revenu soumis à l’impôt : elle ne réduit pas la facture fiscale de 6 000 $. La déduction pour les seniors peut aussi profiter aux personnes âgées admissibles qui ne perçoivent aucune prestation de la Sécurité sociale. Il s’agit d’un avantage lié à l’âge, et non d’une exonération des prestations. [5]
Selon les règles inchangées, jusqu’à 85 % des prestations de la Sécurité sociale peuvent toujours être incluses dans le revenu imposable, en fonction du revenu et du statut de déclaration. Il s’agit de la part de la prestation imposable, et non d’un taux d’imposition de 85 %. Les déductions peuvent ramener à zéro l’impôt sur le revenu de certains bénéficiaires, tandis que d’autres n’en devaient déjà aucun avant l’adoption de la loi. [5]
Pour 2025, le Tax Policy Center a estimé que la déduction supplémentaire profiterait à moins de la moitié des personnes âgées. Celles qui ne payaient déjà pas d’impôt fédéral sur le revenu n’ont rien à réduire grâce à une déduction supplémentaire. [8]
La mesure sur les pourboires comporte aussi des limites. Elle autorise une déduction pouvant atteindre 25 000 $ par déclaration fiscale pour les pourboires déclarés et volontaires dans les professions admissibles. Pour les travailleurs indépendants qui la demandent, la déduction ne peut pas dépasser le revenu net de l’activité dans laquelle les pourboires ont été gagnés. [3]
Pour les heures supplémentaires, la déduction annuelle est plafonnée à 12 500 $ par déclaration, ou à 25 000 $ pour les déclarations conjointes. Seule la majoration admissible au-delà du salaire normal, exigée par la loi fédérale Fair Labor Standards Act, est déductible. Avec une rémunération à une fois et demie le taux normal, cela correspond à la moitié supplémentaire du taux horaire habituel, et non à l’ensemble du paiement pour une heure supplémentaire. [4]
Les deux déductions destinées aux travailleurs commencent à diminuer au-delà d’un revenu brut ajusté modifié de 150 000 $, ou de 300 000 $ pour les déclarations conjointes. Les trois déductions — pour les pourboires, les heures supplémentaires et les seniors — s’appliquent aux années fiscales 2025–2028. Elles ne suppriment généralement ni les cotisations sociales et Medicare sur les revenus issus des pourboires et des heures supplémentaires, ni automatiquement l’impôt sur le revenu des États. [2] [3] [4]
Des millions de déclarations demandent ces avantages. Le Trésor a indiqué qu’au 8 mars 2026, plus de 3,5 millions de déclarations avaient demandé la déduction pour les pourboires, plus de 15,5 millions celle pour les heures supplémentaires et plus de 9,2 millions celle pour les seniors. Près de 63,5 millions de déclarations avaient été traitées à cette date ; les catégories peuvent se chevaucher. [9]
Aucun record par rapport à l’économie
Trump n’a pas précisé la mesure qu’il utilisait pour affirmer que la loi établissait un record historique. Les totaux en dollars établis sur plusieurs décennies sont influencés par l’inflation et la croissance économique ; rapporter les réductions d’impôts à la taille de l’économie tient compte des deux. Selon cette mesure, la loi ne constitue pas la plus importante baisse d’impôts de l’histoire des États-Unis. [1] [6]
La comparaison dépend aussi de ce qui se serait passé sans la loi. Une grande partie du dispositif de 2025 a prolongé de façon permanente les baisses d’impôts individuelles adoptées en 2017, qui devaient expirer à la fin de 2025. Il est légitime de comptabiliser la hausse d’impôts évitée comme une réduction, mais ce n’est pas la même chose qu’une baisse nouvelle d’ampleur équivalente des impôts que les ménages payaient déjà. [2] [10] [11]
La Tax Foundation a estimé que les dispositions fiscales de la loi réduiraient les recettes fédérales de 5 000 milliards de dollars sur la période 2025–2034. Pourtant, son classement historique plus large situe le dispositif au sixième rang des baisses d’impôts depuis 1940, rapportées au produit intérieur brut. Ce tableau utilise les périodes budgétaires disponibles pour chaque loi, dont la durée varie. [7]
PolitiFact a comparé les principales lois adoptées depuis 1980 sur les cinq premières années suivant leur entrée en vigueur. Selon son calcul, les économies fiscales projetées par la loi de 2025 représentent 1,4 % du PIB cumulé sur cette période, contre 3,5 % pour l’Economic Recovery Tax Act de 1981 et 1,7 % pour l’American Taxpayer Relief Act de 2012. Même en incluant la prolongation des baisses d’impôts de Trump adoptées en 2017, la loi de 2025 arrive troisième, et non première. [11]
Connectez-vous pour donner un pouce vers le haut ou vers le bas à cet article.
Tiré de la discussion
Discussion de test privée. Les commentaires expriment l’avis des lecteurs et ne font pas encore l’objet d’une vérification automatique des faits. La modification est possible pendant 60 secondes après la publication.
Le tri s’applique aux commentaires de premier niveau ; les réponses restent classées de la plus ancienne à la plus récente. Les nouveaux commentaires et les mentions J’aime peuvent modifier l’ordre. Actualisez pour voir le classement actuel.
Chargement des commentaires…