Regime de empréstimos para compradores pela primeira vez vai fixar limite de rendimentos de £140.000 em Londres
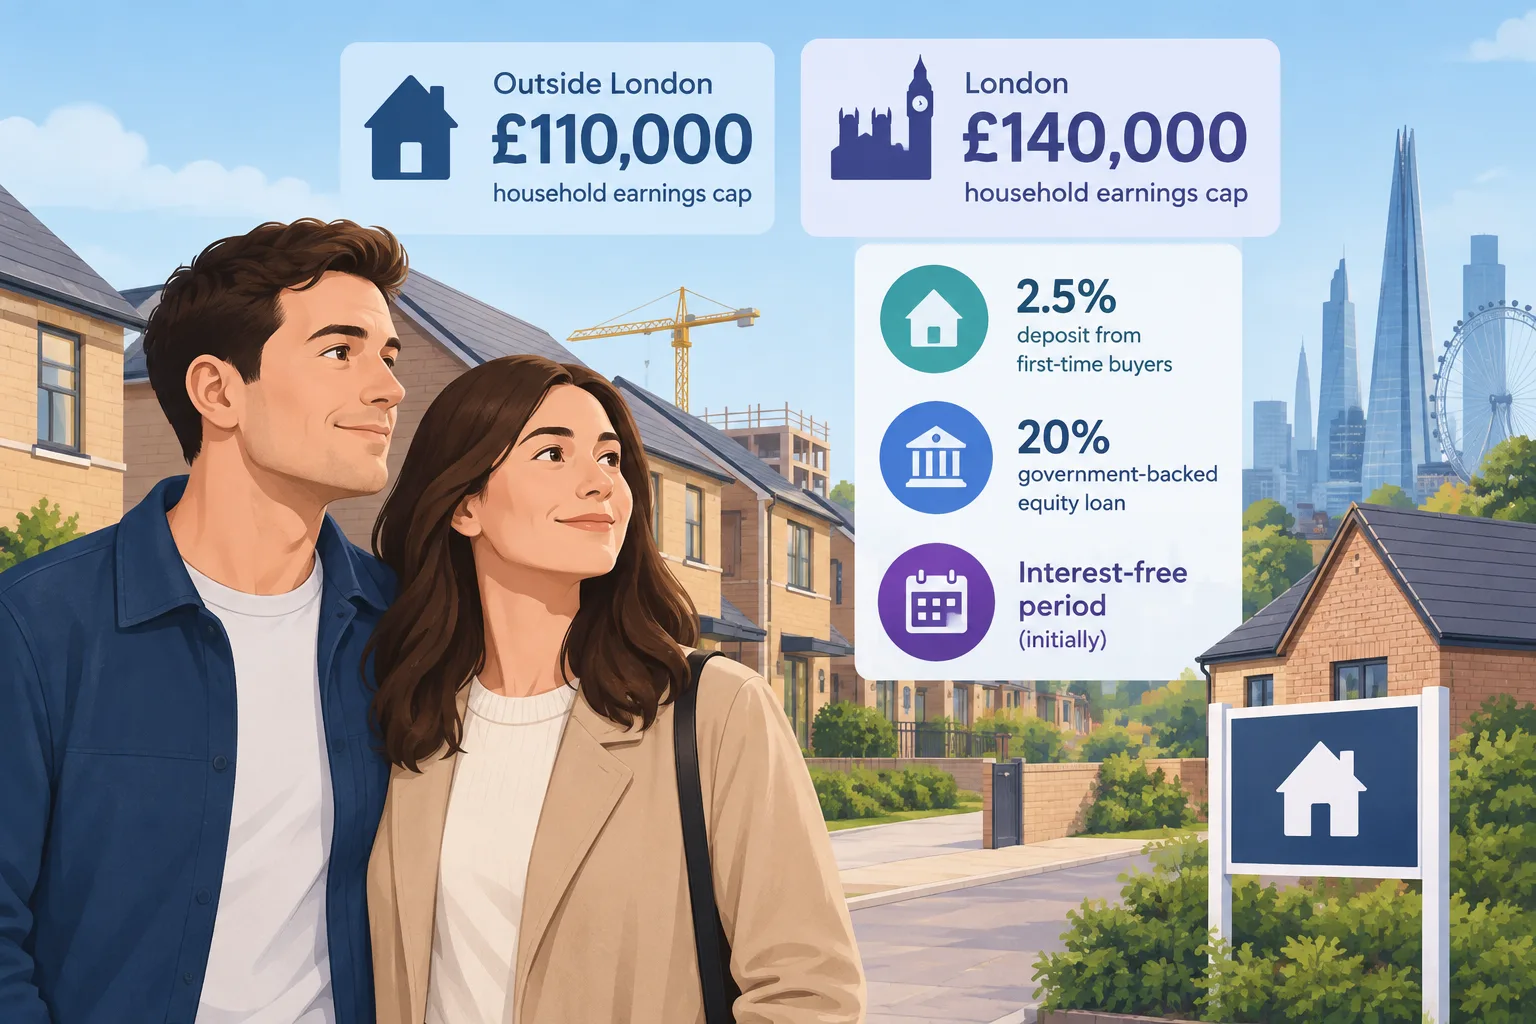
O regime planeado Your First Home limitará os rendimentos do agregado familiar a £110.000 fora de Londres e £140.000 na capital, segundo uma notícia da BBC. Espera-se que os limites sejam confirmados no Orçamento da próxima semana.
A carregar informação de revisão.
O regime planeado pelo Governo, Your First Home, terá limites de rendimentos do agregado familiar de £110.000 fora de Londres e £140.000 em Londres, segundo uma notícia da BBC. Espera-se que os limites sejam confirmados no Orçamento da próxima semana.
O regime destina-se a ajudar compradores pela primeira vez em Inglaterra a adquirir casas recém-construídas com entradas tão baixas como 2,5%. Oferecerá empréstimos participativos garantidos pelo Governo, no valor de 20% dos imóveis comprados a promotores participantes, com um período inicial sem juros.
A BBC, citando o The Times, noticiou que os ministros tinham inicialmente ponderado limites mais baixos, de £90.000 fora de Londres e £110.000 na capital. Mudaram de rumo depois de concluírem que os limites originais excluiriam demasiados casais com rendimentos médios, incluindo professores e enfermeiros.
O Governo ainda não forneceu pormenores sobre os orçamentos que financiarão o regime, embora afirme que o dinheiro virá das despesas já previstas. Também será pedido aos promotores participantes que contribuam para os custos de funcionamento.
A política tem sido criticada pelo seu possível impacto nos preços da habitação. Os regimes anteriores de apoio aos compradores não tinham limites de rendimentos e foram criticados por permitirem que agregados familiares relativamente abastados contraíssem empréstimos de maior valor. Os Conservadores classificaram as novas propostas como uma «admissão colossal de fracasso» no que diz respeito ao historial do Labour na construção de habitação e alertaram que uma taxa sobre os promotores poderia fazer subir os preços das casas novas.
A Home Builders Federation, que representa os promotores, saudou os planos e instou o Governo a criar rapidamente o regime.
A proposta recorre a empréstimos participativos associados às variações do valor de um imóvel, tal como acontecia no anterior programa Help to Buy. Esse regime permitia inicialmente aos compradores dar uma entrada de 5% numa casa nova e pedir emprestado até 20% do seu custo através de um empréstimo sem juros durante os primeiros cinco anos.
Inicie sessão para votar a favor ou contra este artigo.
Da discussão
Debate de teste privado. Os comentários são opiniões dos leitores e ainda não são verificados automaticamente quanto à sua veracidade. É possível editar durante 60 segundos após a publicação.
A ordenação aplica-se aos comentários principais; as respostas continuam ordenadas do mais antigo para o mais recente. Novos comentários e gostos podem alterar a ordem. Atualize a página para ver a classificação atual.
A carregar comentários…