News Made Clear · Завантаження…
Категорія
Регіони
Континенти
Теми
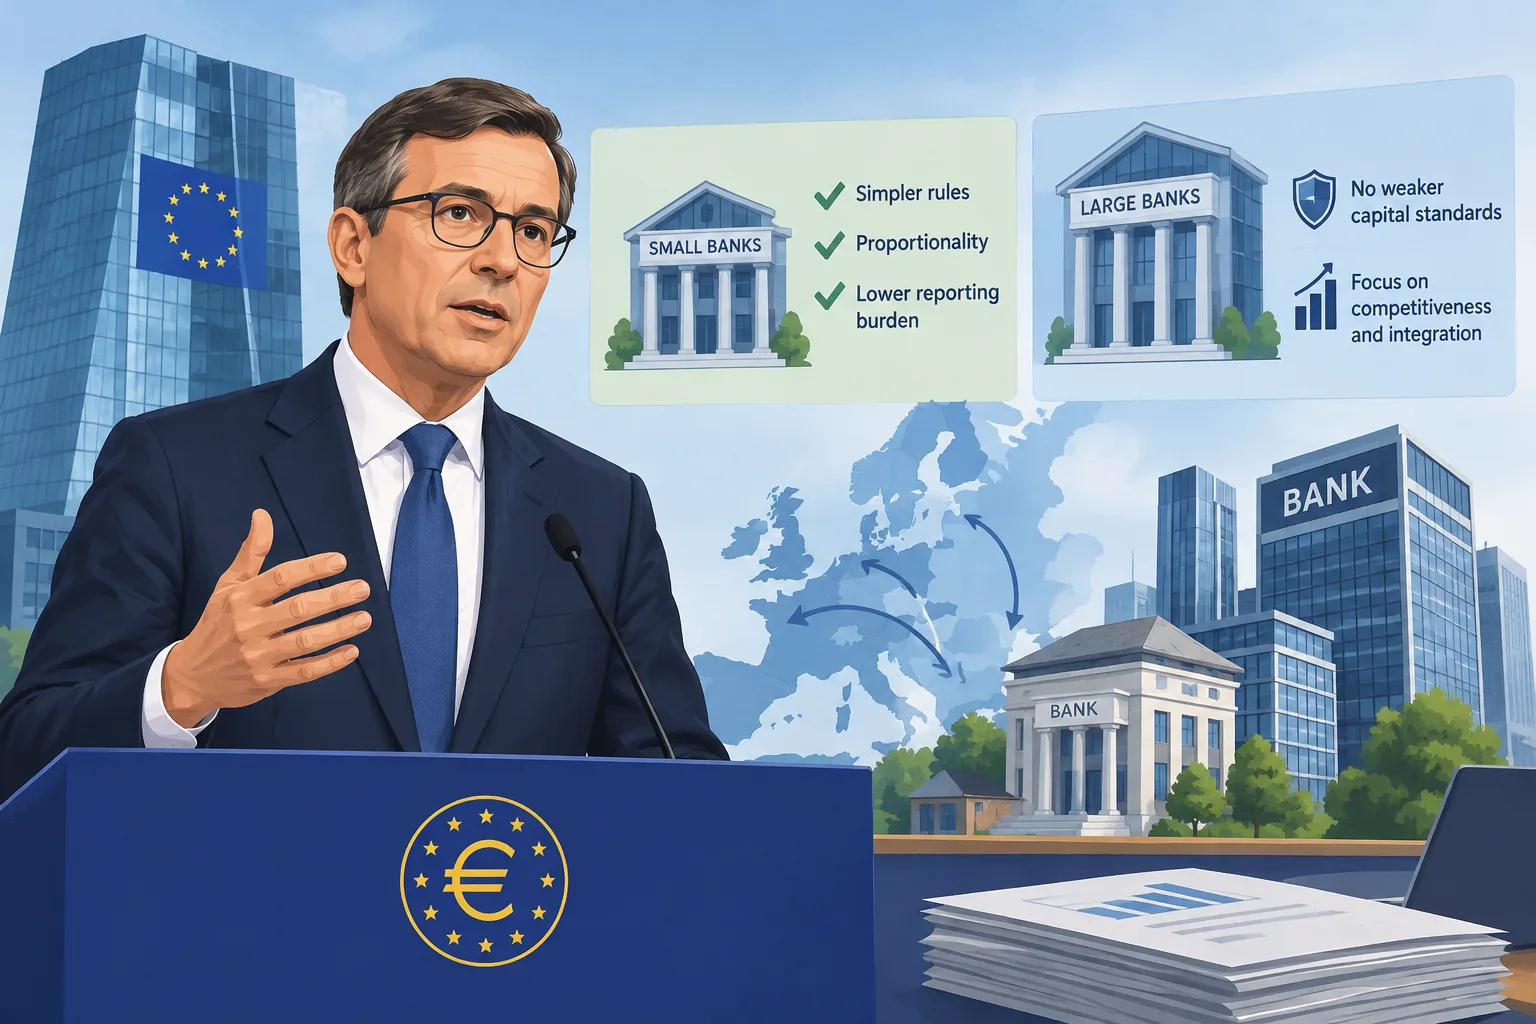
Представник ЄЦБ закликає спростити правила для малих банків і відкидає послаблення вимог до капіталу
Завантаження статистики…
Член Наглядової ради ЄЦБ Педро Мачадо вважає, що Європі слід зменшити навантаження на малі банки, пов’язане зі звітністю та наглядом, але послаблення вимог до капіталу, на його думку, не розв’яже проблему конкурентоспроможності сектору.
Завантаження інформації про перевірку.
Педро Мачадо, член Наглядової ради Європейського центрального банку, закликав запровадити простіші й пропорційніші правила для малих банків і водночас заявив, що Європі не слід послаблювати вимоги до капіталу, аби підвищити конкурентоспроможність найбільших кредиторів.
У вівторок у Франкфурті Мачадо сказав, що головною перешкодою для конкурентоспроможності європейських банків є ринок, який досі поділений на національні сегменти. За його словами, зростання постійних витрат на технології — причина для банків нарощувати масштаби завдяки транскордонній інтеграції або консолідації всередині країни, а не послабленню регулювання.
У промові Мачадо виклав аргументи ЄЦБ на користь того, щоб відокремити цільове спрощення правил від вимог знизити нормативи капіталу. Він сказав, що витрати на дотримання вимог створюють непропорційний тягар для малих банків, а складні правила також можуть давати великим банкам більше можливостей використовувати відмінності в методах оцінювання ризиків.
Різні банки — різні вимоги
Мачадо послався на аналіз ЄЦБ відповідей на консультацію Європейської комісії, у якому запити на зміни згрупували за п’ятьма напрямами: спрощення буферів і правил, пропорційність, мінімальні вимоги до капіталу, зовнішня конкурентоспроможність і звітність.
Серед найбільших банків майже третина порушених питань стосувалася зовнішньої конкурентоспроможності, зокрема порівняння з американськими конкурентами; майже п’ята частина — мінімальних вимог до капіталу. За словами Мачадо, серед малих банків майже половина питань стосувалася пропорційності, а понад третина — звітності.
Він зазначив, що йдеться про різні проблеми: малі кредитори хочуть, щоб правила та звітність відповідали їхньому розміру й ризикам, тоді як багато великих банків прагнуть послаблення вимог до капіталу. Аналіз охопив 100 із 217 респондентів, які чітко попросили про зміни; усіх респондентів зважували однаково.
Щодо малих кредиторів Мачадо окреслив пропозиції розширити чинну категорію малих і нескладних установ. Наглядові органи могли б підвищити поріг включення до категорії з €5 мільярдів до €10 мільярдів активів і змінити критерій, за яким банк вважається нескладним. За оцінкою ЄЦБ, тоді до категорії могли б потрапити до 85% установ, які перебувають під менш значним наглядом, — приблизно на 150 більше, ніж зараз.
Пропозиції також дозволили б деяким малим банкам обходитися без повного наглядового огляду протягом двох-трьох років, якщо це допускає їхній профіль ризику. За словами Мачадо, з 2027 року окрема категорія звітності могла б скоротити кількість показників, які мають подавати ці банки, приблизно з 13 500 до 700. Наглядові органи й надалі могли б на власний розсуд ретельніше вивчати ризики, коли це потрібно.
Він наголосив, що легші процедури не мають означати слабші гарантії. За його словами, малі банки стикаються з такими ризиками, як кібератаки та зміна клімату, а пропорційність має залишатися в межах спільного зводу правил ЄС і спиратися на надійну систему врегулювання криз.
Звідки ми це знаємо?
1 перелічені джерела · перегляньте докази, обмеження та походження.
Увійдіть, щоб оцінити цю статтю позитивно або негативно.
Про це обговорення та запитання до ШІ
Приватне тестове обговорення. Коментарі відображають погляди читачів і поки що не проходять автоматичну перевірку фактів. Редагувати коментар можна протягом 60 секунд після публікації.
Сортування застосовується до коментарів верхнього рівня; відповіді залишаються в порядку від найстарішої до найновішої. Нові коментарі та вподобання можуть змінити порядок. Оновіть сторінку, щоб побачити поточний рейтинг.
Завантаження коментарів…