News Made Clear · Cargando…
Categoría
Regiones
Continentes
Temas
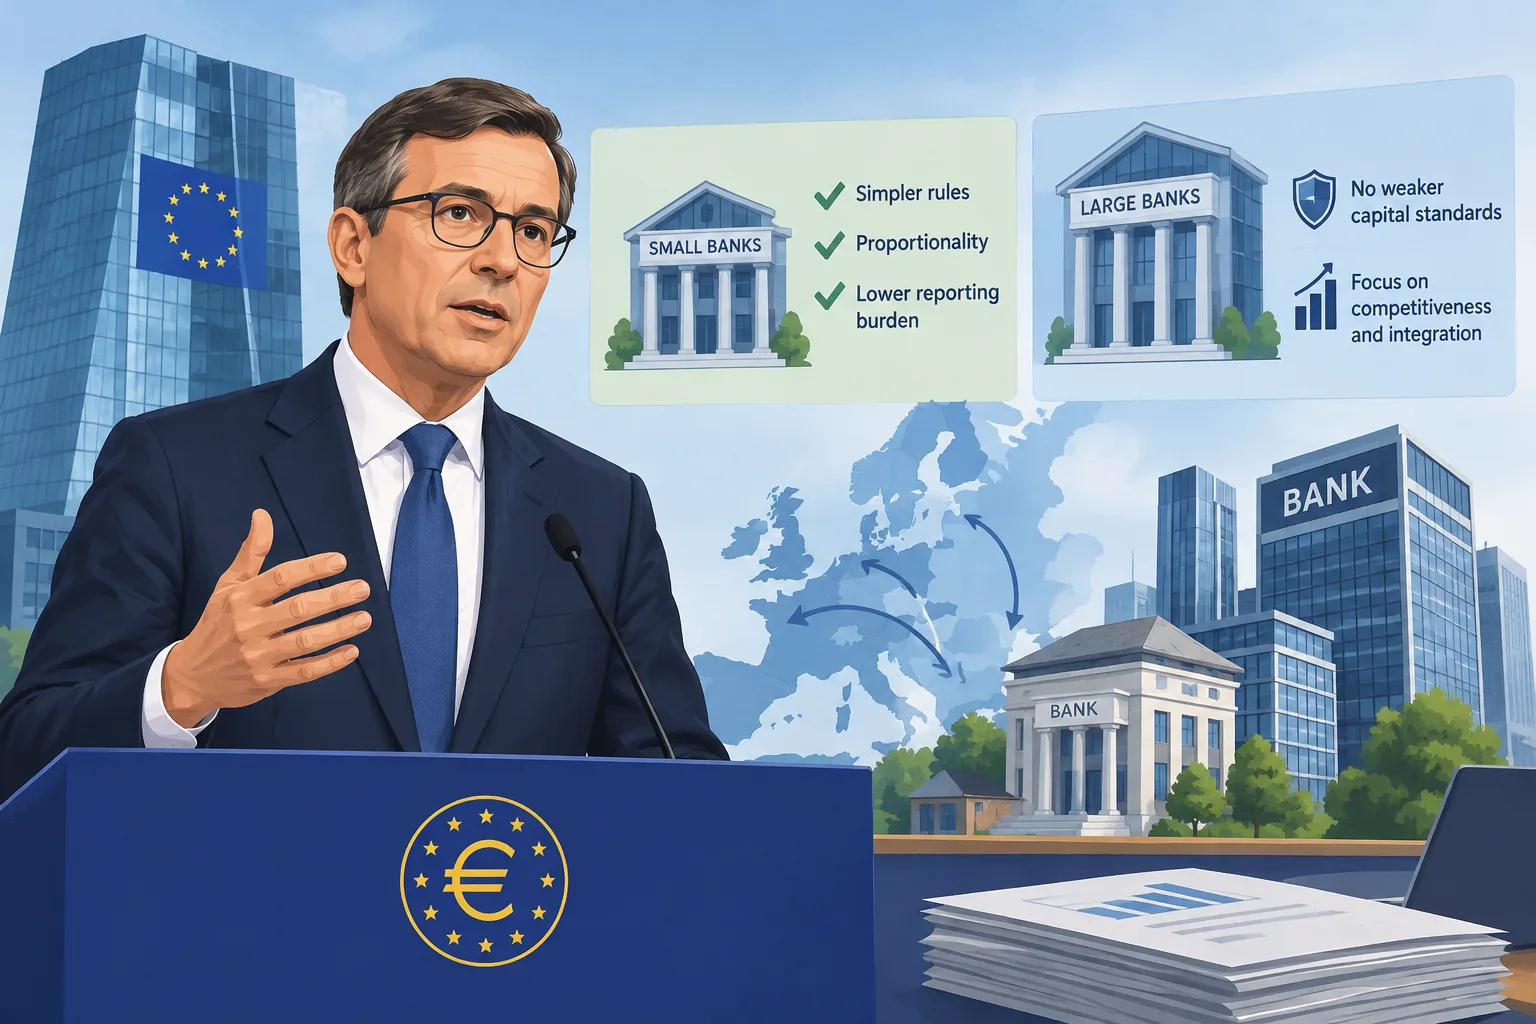
Un alto cargo del BCE pide normas más sencillas para los bancos pequeños y rechaza rebajar los requisitos de capital
Cargando las estadísticas…
Pedro Machado, miembro del Consejo de Supervisión del BCE, afirma que Europa debería reducir la carga de información y supervisión para los bancos pequeños, pero sostiene que rebajar los requisitos de capital no es la respuesta a la brecha de competitividad que afronta el sector.
Cargando información de revisión.
Pedro Machado, miembro del Consejo de Supervisión del Banco Central Europeo, ha pedido normas más sencillas y proporcionadas para los bancos pequeños, aunque sostiene que Europa no debería rebajar los requisitos de capital para mejorar la competitividad de sus mayores entidades.
En un discurso pronunciado el martes en Fráncfort, Machado dijo que el principal obstáculo para la competitividad de los bancos europeos era un mercado que sigue dividido por fronteras nacionales. Señaló el aumento de los costes fijos de la tecnología como motivo para que los bancos ganen escala mediante la integración transfronteriza o la consolidación nacional, en lugar de una regulación más laxa.
Sus declaraciones expusieron los argumentos del BCE a favor de distinguir entre una simplificación específica y las peticiones para reducir los requisitos de capital. Machado dijo que los bancos pequeños soportaban una carga desproporcionada por los costes de cumplimiento, mientras que unas normas complejas también podían dar a los bancos grandes más margen para aprovechar las diferencias en la forma de medir los riesgos.
Distintos bancos, distintas demandas
Machado citó un análisis del BCE sobre las respuestas a una consulta de la Comisión Europea, que agrupó las peticiones de cambio en cinco temas: simplificación de los colchones de capital y las normas, proporcionalidad, requisitos mínimos de capital, competitividad externa y cargas de información.
Entre los bancos más grandes, casi un tercio de las cuestiones planteadas se refería a la competitividad externa, en particular a la comparación con sus homólogos estadounidenses; casi una quinta parte se refería a los requisitos mínimos de capital. En el caso de los bancos pequeños, casi la mitad de las cuestiones trataba sobre proporcionalidad y más de un tercio sobre las cargas de información, dijo Machado.
Sostuvo que se trata de preocupaciones distintas: los prestamistas pequeños quieren que las normas y la información exigida se adapten a su tamaño y sus riesgos, mientras que muchos bancos grandes buscan un alivio de los requisitos de capital. El análisis abarcó a 100 de los 217 participantes que habían solicitado claramente un cambio, y asignó el mismo peso a cada participante.
Para los prestamistas pequeños, Machado expuso propuestas para ampliar la categoría actual de entidades pequeñas y no complejas. Los supervisores podrían elevar de 5.000 millones de euros hasta 10.000 millones de euros el umbral de activos para pertenecer a la categoría y modificar el criterio para determinar si un banco es no complejo. El BCE estima que entonces podrían cumplir los requisitos hasta el 85 % de las entidades menos significativas, unas 150 más que en la actualidad.
Las propuestas también permitirían que algunos bancos pequeños pasaran entre dos y tres años sin una revisión supervisora completa cuando su perfil de riesgo lo permitiera. A partir de 2027, una categoría específica de información podría reducir de unos 13.500 a aproximadamente 700 los datos que se exigirían a esos bancos, dijo Machado. Los supervisores conservarían la facultad de examinar los riesgos más a fondo cuando fuera necesario.
¿Cómo lo sabemos?
1 fuentes citadas · explora las pruebas, las limitaciones y la procedencia.
Inicia sesión para votar positiva o negativamente este artículo.
Acerca de este debate y las preguntas a la IA
Debate de prueba privado. Los comentarios expresan las opiniones de los lectores y todavía no se verifican automáticamente. Se pueden editar durante los 60 segundos posteriores a su publicación.
La ordenación se aplica a los comentarios principales; las respuestas se mantienen de más antiguas a más recientes. Los nuevos comentarios y los «Me gusta» pueden cambiar el orden. Actualiza la página para ver la clasificación actual.
Cargando los comentarios…